Vêtement de travail et compte comptable : pourquoi le 647 est presque toujours une erreur
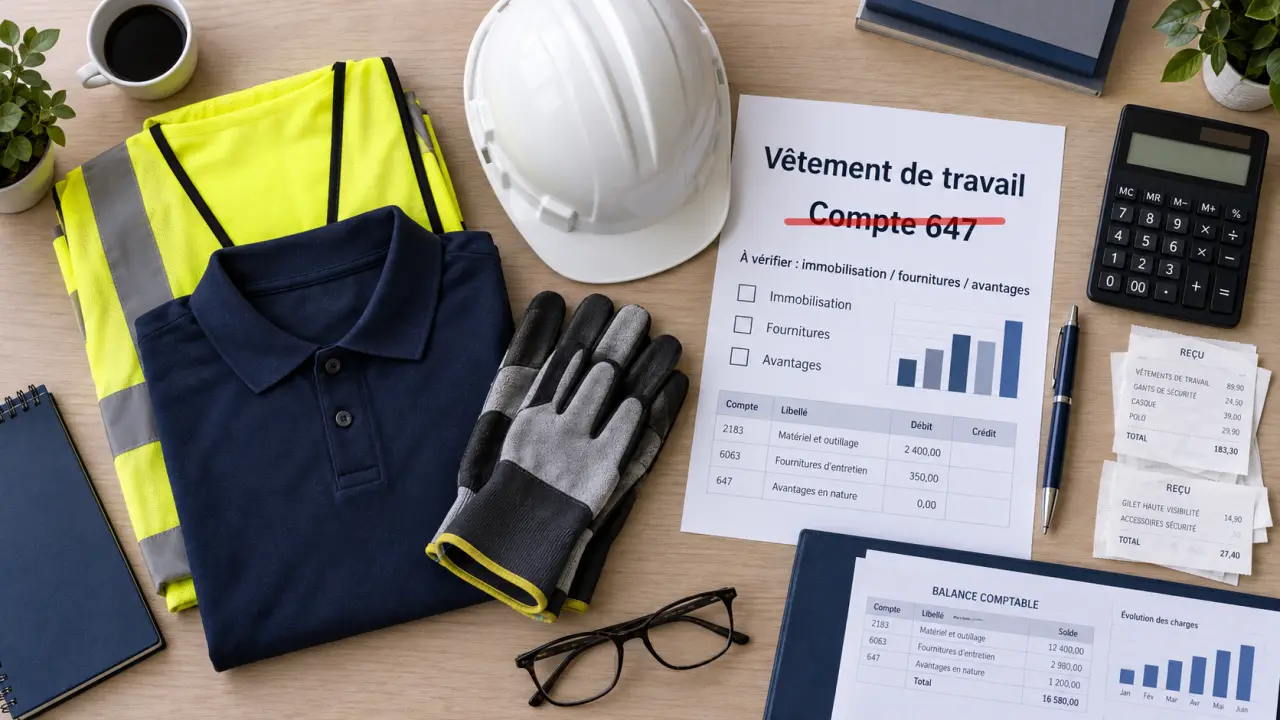
Un bleu de travail acheté chez un fournisseur arrive en comptabilité comme n'importe quelle facture, mais le réflexe de le ranger dans les charges sociales ou dans un compte générique mène souvent à un classement bancal. Le compte à utiliser dépend d'abord d'une question simple : ce vêtement est-il stocké, consommé immédiatement, loué ou acheté pour être revendu ? Cette distinction oriente tout le reste, y compris le traitement à la clôture de l'exercice.
Le compte comptable à retenir selon la situation
Dans la très grande majorité des cas, l'achat de vêtements de travail relève d'une fourniture nécessaire à l'exploitation, et non d'un avantage social ou d'une charge annexe. Le choix se fait entre deux familles de comptes selon que l'entreprise gère ou non un stock physique de ces vêtements.
Vêtements stockés : le compte 6022
Lorsque l'entreprise achète des vêtements de travail en quantité, les range dans un local ou un magasin, et les distribue progressivement aux salariés au fil des besoins, l'achat est enregistré au compte 6022 "Fournitures consommables", sous-compte du compte 602 "Achats stockés, autres approvisionnements". Ce traitement suppose un véritable suivi de stock, avec entrées et sorties identifiables, et pas seulement un carton de réserve dans un coin d'atelier.
Vêtements non stockés : le compte 606 ou sa subdivision 6063
Quand les vêtements sont achetés au fur et à mesure des besoins et utilisés quasi immédiatement, sans gestion de stock formalisée, c'est le compte 606 "Achats non stockés de matières et fournitures" qui s'applique, le plus souvent via la subdivision 6063 "Fournitures d'entretien et de petit équipement". C'est le cas le plus fréquent en PME : une commande de quelques tenues ou paires de gants, consommée dans les semaines qui suivent l'achat, sans inventaire permanent associé.
Pourquoi le compte 647 ne doit pas être utilisé
Le compte 647 "Autres charges sociales" sert à enregistrer des avantages accordés aux salariés qui relèvent de la politique sociale de l'entreprise, comme certaines prestations ou aides diverses. Un vêtement de travail n'entre pas dans cette logique : c'est une fourniture nécessaire au bon déroulement de l'activité, au même titre que des consommables ou du petit matériel. Classer ces achats en 647 les fait sortir du périmètre des achats d'exploitation, ce qui fausse la lecture des charges par nature et peut égarer un contrôle comptable ou fiscal. La règle à retenir est simple : si le vêtement sert à protéger, identifier ou équiper le salarié dans l'exercice de son travail, il relève des comptes 602 ou 606, jamais du 647.
Vêtements loués ou destinés à la revente : deux cas à part
Location de vêtements de travail : la question de l'immobilisation
Certaines entreprises recourent à des prestataires qui fournissent, entretiennent et renouvellent les vêtements de travail dans le cadre d'un contrat de location-entretien. Lorsque ce contrat procure à l'entreprise un avantage économique durable et s'inscrit sur une période longue, le traitement s'oriente vers une immobilisation corporelle au compte 21, avec un amortissement calculé selon la durée réelle d'utilisation, enregistré au débit du compte 68112 "Dotations aux amortissements sur immobilisations corporelles" et au crédit du compte 281 "Amortissements des immobilisations corporelles". Ce cas reste moins fréquent qu'un simple contrat de prestation de service facturé en charge, mais il doit être examiné dès que le montant ou la durée de l'engagement devient significatif.
Achat-revente : comptes 607 et 707
Une entreprise qui achète des vêtements de travail pour les revendre, par exemple un distributeur d'équipements professionnels, n'est pas dans une logique de consommation interne. L'achat est alors enregistré au compte 607 "Achats de marchandises", et la vente ultérieure au compte 707 "Ventes de marchandises". C'est la destination du vêtement, et non sa nature, qui détermine ce classement : le même modèle de chaussure de sécurité peut relever du compte 6063 chez l'utilisateur final et du compte 607 chez le revendeur.
Les écritures de clôture : stocks, charges constatées d'avance et extournes
La fin d'exercice est le moment où les erreurs de classement en amont se paient le plus cher. Elle oblige à regarder ce qui a réellement été consommé et ce qui reste en réserve.
Inventorier les vêtements stockés
Pour les vêtements enregistrés en compte 6022, un inventaire physique à la clôture permet de valoriser le stock restant au compte 322 "Fournitures consommables en stock". La variation de stock passe par le compte 6032 "Variation des stocks des autres approvisionnements", qui ajuste la charge de l'exercice au montant réellement consommé. Cette écriture de stock est ensuite extournée à l'ouverture de l'exercice suivant, par une contre-passation qui annule l'écriture initiale avant que le nouveau cycle d'achats et de consommation ne reprenne.
Le cas des vêtements non stockés mais non utilisés
Un lot de vêtements acheté en compte 606 ou 6063 mais pas encore distribué aux salariés à la date de clôture pose un problème de rattachement : la charge a été comptabilisée, mais la consommation réelle n'a pas eu lieu. Dans ce cas, il est possible de constater une charge constatée d'avance au compte 486, pour la part correspondant aux vêtements non encore utilisés. Cette écriture respecte le principe de rattachement des charges à l'exercice qui les concerne réellement, plutôt que de faire peser sur l'exercice en cours une dépense qui profitera au suivant.
Un repère utile pour visualiser cette logique : pensez à une pièce de tissu encore sur le métier à tisser. Tant que l'ouvrage n'est pas achevé, la matière engagée n'est pas encore un produit fini consommable, elle reste un en-cours. Les vêtements de travail achetés mais pas encore distribués fonctionnent sur le même principe : la dépense est engagée, mais la valeur économique n'a pas encore été transférée au bénéficiaire final. Attendre ce point de bascule avant de considérer la charge comme définitivement consommée évite de gonfler artificiellement le résultat d'un exercice au détriment du suivant.
Déductibilité fiscale et prise en charge de l'entretien
Quels vêtements sont fiscalement déductibles
La déductibilité d'un vêtement de travail repose sur son caractère spécifique à la profession. Un équipement de protection individuelle, une tenue haute visibilité, des chaussures de sécurité, un bleu de travail ou un vêtement isolant répondent à cette exigence, car ils ne peuvent pas être portés en dehors du cadre professionnel sans perdre leur utilité. À l'inverse, un vêtement de ville, même porté au travail et même financé par l'entreprise, ne remplit pas ce critère et voit sa déductibilité contestée. Cette distinction entre vêtement professionnel spécifique et vêtement de ville reste le point sur lequel portent le plus souvent les redressements en cas de contrôle.
Entretien, blanchissage et travaux salissants
Lorsque l'activité expose les salariés à des travaux salissants ou insalubres, l'employeur a l'obligation de fournir les équipements adaptés et d'en assurer l'entretien. Les frais de blanchissage, de réparation et de remplacement engagés à ce titre sont pris en charge par l'entreprise et suivent le même traitement comptable que l'achat initial du vêtement : compte 606 ou 6063 pour une prestation ponctuelle de nettoyage facturée par un prestataire, par exemple. Dans certains cas, l'entreprise verse directement une prime de salissure au salarié plutôt que de prendre en charge l'entretien en nature ; cette indemnité suit alors un traitement social et fiscal distinct, à vérifier auprès des règles applicables à la paie plutôt qu'à l'achat de fournitures.
Tableau récapitulatif pour choisir le bon compte
| Situation | Compte à utiliser | Point de vigilance |
|---|---|---|
| Vêtements achetés en quantité et stockés avant distribution | 6022 (achats stockés) | Inventaire obligatoire à la clôture, via le compte 322 et le compte 6032 |
| Vêtements achetés au fur et à mesure et consommés rapidement | 606 ou subdivision 6063 | Vérifier si une part reste non utilisée à la clôture (compte 486) |
| Vêtements loués dans le cadre d'un contrat procurant un avantage durable | 21 (immobilisation) avec amortissement | Amortir selon la durée réelle d'utilisation, comptes 68112 et 281 |
| Vêtements achetés pour être revendus | 607 à l'achat, 707 à la vente | Ne pas confondre avec une consommation interne |
| Collectivité territoriale sous référentiel M14 | 60636 (vêtements de travail) | Compte spécifique au secteur public local |
| Dans tous les cas précédents | Jamais le compte 647 | Le 647 relève des charges sociales, pas des fournitures d'exploitation |
Bonnes pratiques pour fiabiliser le suivi
Pour éviter les hésitations répétées d'un exercice à l'autre, il est recommandé de créer une subdivision comptable dédiée aux vêtements de travail au sein du compte 6063, par exemple pour isoler les équipements de protection individuelle des autres fournitures de petit équipement. Cette granularité facilite à la fois le suivi budgétaire et la justification en cas de contrôle. Conserver systématiquement les factures, les justificatifs du caractère professionnel du vêtement et, le cas échéant, les décisions internes fixant les modalités de fourniture ou de remboursement reste la meilleure garantie pour sécuriser à la fois le traitement comptable et la déductibilité fiscale associée.