Comptabilité analytique : comment savoir enfin quel produit ou service rapporte vraiment
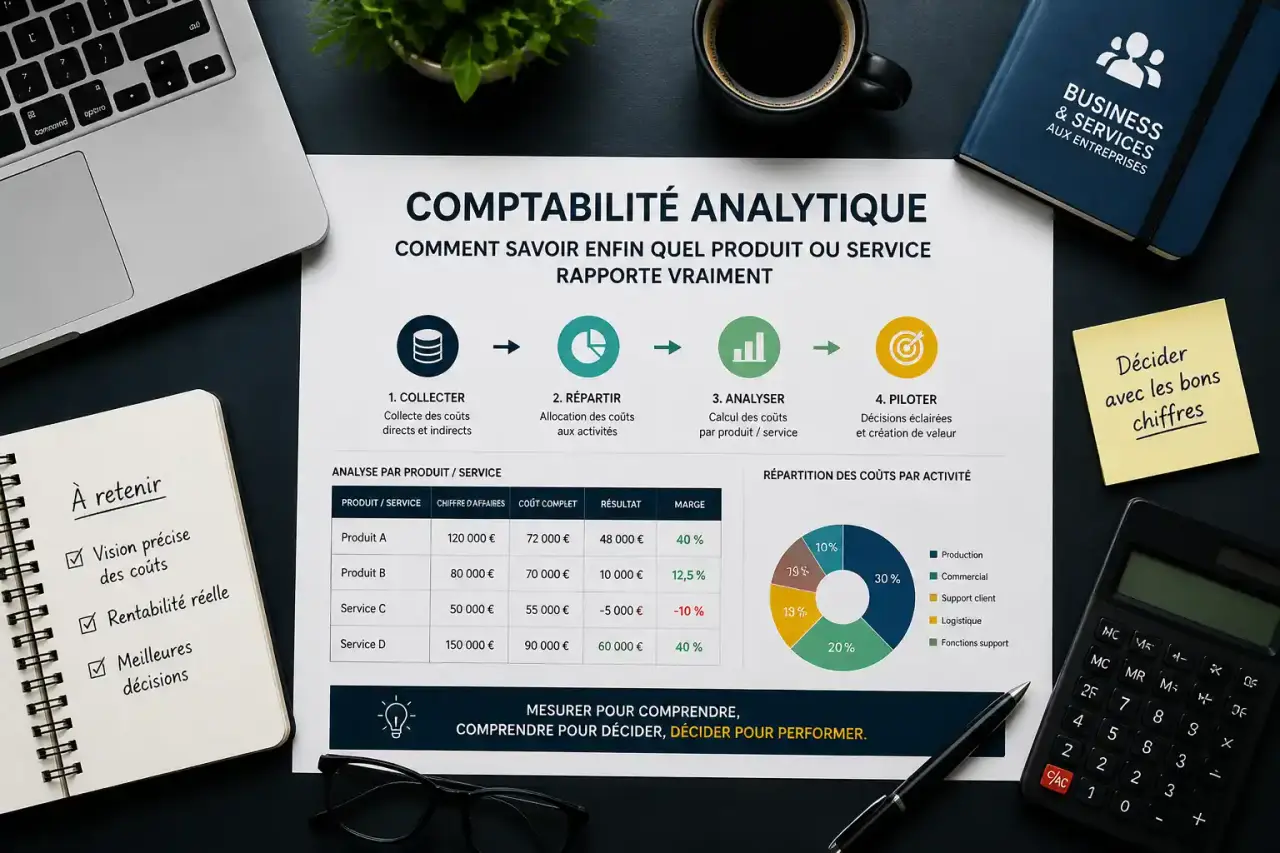
Une entreprise peut afficher un résultat positif en comptabilité générale tout en ignorant quel produit, quelle activité ou quel client génère ce résultat. C'est précisément le manque que comble la comptabilité analytique : elle descend sous le résultat global pour révéler ce qui, dans le détail, crée ou détruit de la valeur. Comprendre son fonctionnement permet de calculer un coût de revient, de fixer un prix de vente en connaissance de cause, et de piloter l'entreprise avec des chiffres qui parlent vraiment.
Qu'est-ce que la comptabilité analytique et à quoi sert-elle ?
La comptabilité analytique est une lecture détaillée de l'activité de l'entreprise. Là où la comptabilité générale produit une photographie globale du résultat, elle ventile les charges et les produits par produit, par service, par activité, par fonction ou par centre de coûts. Cette granularité permet de répondre à des questions concrètes : combien coûte réellement la fabrication d'un produit une fois toutes les charges prises en compte ? Quelle activité tire la rentabilité vers le bas ? Quel service consomme le plus de ressources pour le résultat qu'il génère ?
Concrètement, chaque écriture comptable peut se voir affecter un code ou un axe analytique, qui indique à quel produit, quel projet ou quel centre de responsabilité elle se rattache. Cette affectation systématique permet ensuite de reconstituer des coûts complets ou partiels, d'analyser des marges, et de bâtir des budgets réalistes.
Une discipline facultative, mais rarement superflue
Contrairement à la comptabilité générale, la comptabilité analytique n'est pas imposée par une obligation légale généralisée. Une entreprise peut fonctionner sans elle. Dans les faits, elle devient vite indispensable dès que l'activité se diversifie : plusieurs produits, plusieurs services, plusieurs sites ou plusieurs canaux de vente rendent la lecture globale de la comptabilité générale insuffisante pour comprendre où se situe la rentabilité réelle. Elle sert alors à calculer des coûts, analyser la rentabilité par segment, construire des budgets, expliquer les écarts entre prévisions et réalisations, et alimenter les décisions de gestion, qu'il s'agisse de fixer un prix, d'arbitrer un investissement ou d'abandonner une activité déficitaire.
Comptabilité analytique et comptabilité générale : deux angles complémentaires
Les deux comptabilités ne s'opposent pas, elles se complètent. La comptabilité générale a une vocation légale et globale : elle produit les comptes annuels, respecte des règles normées et s'adresse en priorité à des tiers externes (administration fiscale, banques, actionnaires). La comptabilité analytique, elle, est un outil de pilotage interne, sans format imposé, conçu pour les dirigeants, les contrôleurs de gestion et les responsables opérationnels.
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Objectif | Produire un résultat global et légal | Comprendre la formation des coûts et des marges |
| Cadre | Normé et obligatoire | Libre, adapté aux besoins internes |
| Utilisateurs | Administration, banques, actionnaires | Dirigeants, contrôle de gestion, responsables opérationnels |
| Niveau de détail | Vision globale de l'entreprise | Vision par produit, service, activité ou centre |
| Temporalité | Périodique, souvent annuelle | Suivi régulier, parfois en temps réel |
Rapprocher les deux exige un travail de retraitement : certaines charges comptabilisées en classe 6 ou certains produits en classe 7 ne sont pas directement exploitables tels quels en analytique. Inversement, des charges dites incorporables ou non incorporables doivent être ajustées pour que les deux visions restent cohérentes entre elles.
Charges directes, indirectes, fixes et variables : la matière première des calculs
Charges directes et charges indirectes
Une charge directe peut être affectée immédiatement à un produit, un service ou une activité, sans calcul intermédiaire : la matière première d'un produit fabriqué, ou le temps de main-d'œuvre facturé sur un chantier précis. Une charge indirecte, en revanche, est commune à plusieurs produits ou activités et doit d'abord transiter par un centre d'analyse avant d'être répartie selon une clé de répartition ou une unité d'œuvre. Le loyer d'un atelier qui fabrique plusieurs références, ou les frais administratifs partagés entre plusieurs services, en sont des exemples typiques.
Charges fixes et charges variables
Les charges fixes restent stables quel que soit le niveau d'activité, comme un loyer ou une assurance. Les charges variables évoluent avec le volume produit ou vendu, comme les matières premières ou les commissions. Cette distinction sert de base à la méthode du direct costing et au calcul du seuil de rentabilité. Une entreprise dont les charges fixes sont lourdes doit d'abord absorber ce socle avant que chaque unité vendue commence à produire un vrai gain de rentabilité ; une fois ce point franchi, chaque euro de chiffre d'affaires supplémentaire pèse davantage dans le résultat.
Les méthodes de calcul des coûts, du coût complet à la méthode ABC
Plusieurs méthodes coexistent, et le choix dépend de l'objectif poursuivi et du niveau de précision recherché.
Coûts complets et coûts partiels
La méthode des coûts complets intègre l'ensemble des charges, directes et indirectes, dans le calcul du coût de revient d'un produit. Elle donne une vision exhaustive mais peut être lourde à mettre en œuvre. La méthode des coûts partiels, à l'inverse, ne retient qu'une partie des charges, généralement les charges variables, pour raisonner en marge sur coûts variables. Le direct costing en est une déclinaison directe : il isole les charges variables des charges fixes pour évaluer la contribution de chaque produit à la couverture des charges fixes globales, ce qui facilite les décisions rapides sur le maintien ou l'abandon d'une gamme.
La méthode ABC : raisonner par activités
La méthode ABC, pour Activity-Based Costing, part d'un constat simple : ce ne sont pas les produits qui consomment des ressources, mais les activités nécessaires à leur réalisation. Elle relie les ressources aux activités, puis les activités aux objets de coût via des inducteurs de coût, une unité de mesure représentative de la consommation réelle d'une activité. Elle affine l'analyse dans les organisations où les charges indirectes pèsent lourd, mais demande un travail de modélisation plus poussé que les méthodes traditionnelles.
Coûts standards et coûts cibles
Les coûts standards sont des coûts prévisionnels établis à l'avance, qui servent ensuite de référence pour analyser les écarts entre le prévu et le réalisé. Les coûts cibles, ou target costing, inversent la logique habituelle : au lieu de calculer un coût puis d'en déduire un prix, on part d'un prix de vente accepté par le marché et d'une marge souhaitée pour déterminer le coût maximal à ne pas dépasser lors de la conception du produit.
Du seuil de rentabilité à la mise en place concrète
Calculer le seuil de rentabilité
Le seuil de rentabilité correspond au chiffre d'affaires à partir duquel l'entreprise couvre l'ensemble de ses charges fixes et variables, sans encore dégager de bénéfice. Il se calcule ainsi : seuil de rentabilité = charges fixes / taux de marge sur coûts variables, le taux de marge sur coûts variables étant lui-même égal à la marge sur coûts variables rapportée au chiffre d'affaires. Une entreprise dont les charges fixes s'élèvent à 60 000 euros et dont le taux de marge sur coûts variables atteint 40 % doit ainsi réaliser 150 000 euros de chiffre d'affaires avant de commencer à générer du bénéfice. Ce calcul, simple en apparence, devient un outil de décision puissant dès qu'on le croise avec les prévisions de ventes ou les scénarios d'investissement.
Poser les axes analytiques et choisir les centres
Mettre en place une comptabilité analytique commence par définir les axes pertinents pour l'entreprise : par produit, par service, par projet, par établissement ou par centre de responsabilité. Chaque charge indirecte est ensuite affectée à un centre d'analyse, qu'il s'agisse d'un centre auxiliaire, dont l'activité sert d'autres centres, ou d'un centre principal, directement rattaché à l'activité opérationnelle. Le coût de chaque centre est réparti grâce à une unité d'œuvre, selon la formule : coût d'une unité d'œuvre = coût du centre / nombre d'unités d'œuvre, ou selon un taux de frais lorsque la répartition se fait sur une assiette conventionnelle : taux de frais = coût du centre / montant de l'assiette. Ce paramétrage initial demande de la rigueur, car il conditionne la fiabilité de tous les calculs qui en découlent.
Le rôle des outils et des logiciels
Au-delà d'un certain niveau de complexité, tenir une comptabilité analytique sur un tableur devient risqué : erreurs de formule, absence de traçabilité, mises à jour manuelles chronophages. Les logiciels de comptabilité analytique automatisent la saisie des axes, la ventilation des charges indirectes et la production de tableaux de bord, ce qui permet un suivi en temps réel plutôt qu'une analyse a posteriori une fois le mois clôturé. Ils facilitent aussi le rapprochement périodique avec la comptabilité générale, en conservant une correspondance claire entre les deux systèmes de comptes.