Logiciel de comptabilité analytique Financecore : vérifiez ces fonctions avant de piloter vos marges
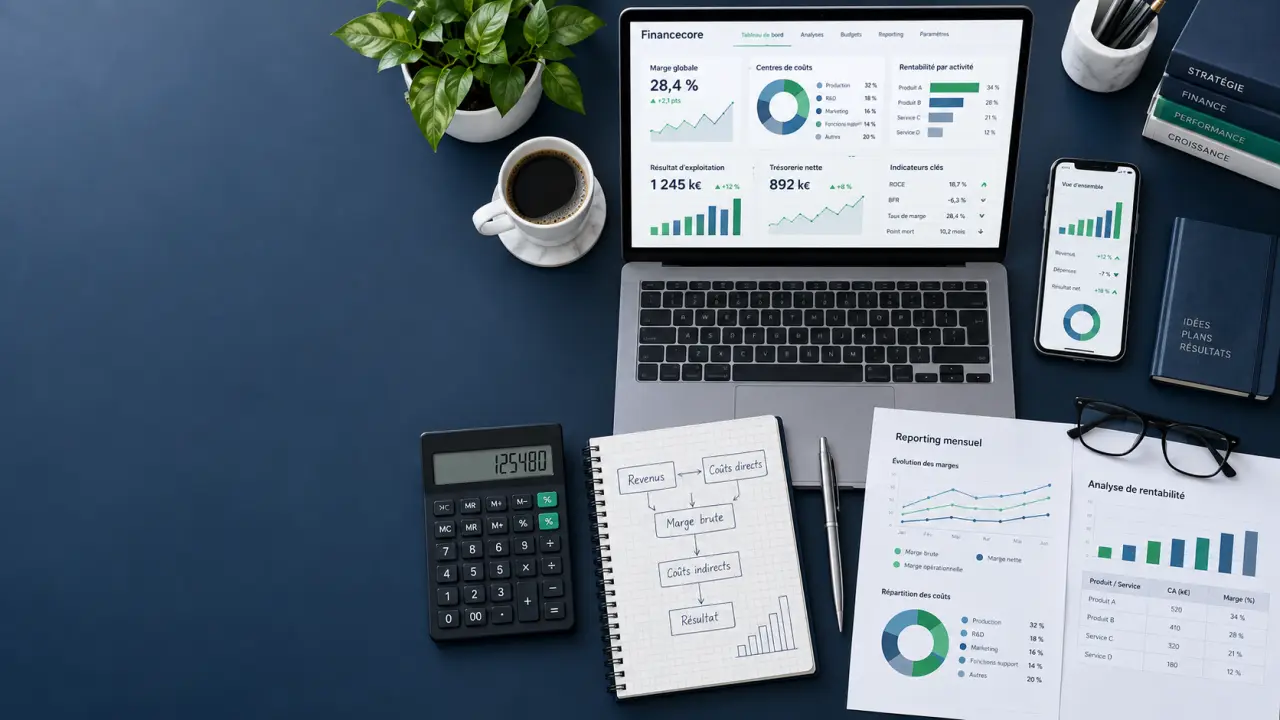
Un logiciel de comptabilité analytique doit aider à comprendre l’origine des coûts, la création des marges et les écarts qui appellent une décision. Pour évaluer le module Financecore, il faut distinguer les besoins métier indispensables des fonctions dont le périmètre reste à confirmer lors d’une démonstration : axes d’analyse, ventilations, budgets, reporting et intégration aux flux comptables.
La comptabilité analytique transforme les écritures en décisions
La comptabilité générale répond d’abord à une obligation de traçabilité. Elle enregistre les factures, les règlements, les immobilisations, les taxes et les mouvements qui composent le résultat de l’entreprise. La comptabilité analytique apporte une lecture complémentaire en affectant ces montants à des dimensions utiles au pilotage : activité, établissement, projet, client, produit, équipe ou centre de responsabilité.
Cette granularité permet de répondre à des questions que le plan comptable ne suffit pas toujours à trancher : quel site absorbe le plus de frais indirects ? Quelle affaire reste rentable après la prise en compte des coûts support ? Quelle gamme contribue réellement à la croissance ? Un module finance doit rendre ces analyses disponibles à un rythme compatible avec le suivi mensuel, sans attendre la clôture annuelle.
Des axes adaptés à l’organisation, pas l’inverse
Un axe analytique est une grille de lecture. Une entreprise de services peut suivre ses projets, ses consultants et ses agences. Un distributeur peut croiser magasin, rayon et gamme de produits. Un industriel peut analyser atelier, ligne de production et famille d’articles. Les sections, les postes analytiques, les centres de coûts et les centres de profit permettent de structurer ce découpage.
Le risque consiste à créer un plan trop détaillé. Une nomenclature exhaustive produit des imputations difficiles à maintenir et des rapports peu lisibles. À l’inverse, un modèle trop global masque les causes d’un écart. Il vaut mieux partir des décisions récurrentes de la direction, puis conserver les dimensions nécessaires pour les éclairer. Le plan analytique doit rester compréhensible par les équipes qui saisissent, contrôlent et utilisent les données.
Ce qu’il faut confirmer pour le module Financecore
Le nom Financecore peut renvoyer à un module finance intégré, mais le périmètre fonctionnel exact de sa comptabilité analytique doit être vérifié. Il ne faut pas déduire la présence d’une fonction des capacités habituelles d’un ERP. Une démonstration fondée sur des écritures et des rapports représentatifs permet de vérifier ce que le logiciel fait réellement, dans quelles conditions et avec quel niveau de paramétrage.
| Fonction attendue | Utilité pour le pilotage | Statut à confirmer pour Financecore |
|---|---|---|
| Axes, sections et postes analytiques | Analyser les coûts et les produits par activité, projet ou établissement | Non précisé |
| Ventilation automatique des écritures | Limiter les affectations manuelles et homogénéiser les imputations | Non précisé |
| Clés de répartition et reventilation des charges | Distribuer les frais partagés selon une règle documentée | Non précisé |
| Budgets mensuels ou annuels | Comparer le prévisionnel au réalisé et suivre les écarts | Non précisé |
| Grand livre, balance et journaux analytiques | Justifier les indicateurs par le détail des écritures | Non précisé |
| Multi-sociétés, consolidation et multi-établissements | Conserver le détail local tout en produisant une vision groupe | Non précisé |
La double analytique mérite une question précise
Lorsque les responsables doivent croiser deux angles majeurs, une analytique unique peut devenir insuffisante. Suivre une charge à la fois par établissement et par projet évite de choisir l’une des deux lectures. Certaines solutions proposent une double analytique dépendante ou indépendante. D’autres gèrent plusieurs dimensions.
Pour Financecore, demandez combien d’axes peuvent être utilisés simultanément, si les combinaisons sont contrôlées et comment elles apparaissent dans les restitutions. Il faut aussi vérifier la saisie des valeurs obligatoires, le traitement des écritures incomplètes et la possibilité de corriger une affectation sans perdre l’historique.
Paramétrer les ventilations sans perdre la traçabilité
Les charges directes se rattachent assez facilement. Une facture dédiée à un projet ou un coût de personnel affecté à un atelier peut être imputé à son destinataire. Les frais partagés exigent une règle de répartition. Le loyer, l’énergie, l’informatique, l’encadrement ou la communication peuvent être ventilés selon la surface occupée, l’effectif, le chiffre d’affaires, les heures consommées ou le volume produit.
Une clé de répartition est aussi une règle de gouvernance
Une clé pertinente doit être compréhensible, stable et révisée lorsque l’organisation change. Elle doit rester accessible lors de l’analyse d’un résultat. Une répartition automatique fait gagner du temps, mais elle ne remplace pas le contrôle de gestion. Une clé devenue inadaptée peut déplacer silencieusement les coûts et fausser la lecture d’une marge.
Dans une organisation, une dépense part d’un engagement local, traverse les achats ou la paie, se répartit entre plusieurs centres, puis alimente le tableau de bord. Plus les règles d’imputation sont explicites à chaque étape, plus il est facile de remonter du chiffre synthétique à l’écriture d’origine. Cette traçabilité des imputations permet de discuter une marge à partir de données vérifiables, plutôt que de débattre de leur fiabilité.
Un exemple de paramétrage utile
Une société disposant de deux établissements et réalisant des prestations par affaire peut prévoir un axe « établissement » et un axe « affaire ». Les achats directement liés à une mission sont imputés à l’affaire concernée. Les charges de structure sont réparties entre les établissements selon les effectifs, puis analysées au niveau global.
Avant le déploiement, testez les situations rencontrées au quotidien : avoir fournisseur, facture mixte, charge sans destination immédiate, correction de période et écriture purement analytique. Ces scénarios permettent de vérifier les règles appliquées, les contrôles disponibles et la façon dont une correction se répercute dans les rapports.
Du budget au reporting : les restitutions à exiger
Le budget analytique ne consiste pas à saisir un montant annuel. Il doit permettre de comparer les réalisations avec un prévisionnel par période, axe ou centre de responsabilité. Un écart n’est utile que s’il peut être expliqué : retard de facturation, hausse d’un coût matière, sous-activité, dépense exceptionnelle ou erreur d’affectation.
Lors d’une présentation de Financecore, demandez à parcourir un scénario complet : saisie ou import d’une facture, affectation analytique, application éventuelle d’une clé, consultation du réalisé, comparaison au budget et accès au détail justificatif. Les états attendus comprennent la balance analytique, le grand livre analytique, les journaux, les extraits de comptes et les tableaux de bord. Vérifiez aussi les filtres disponibles par période, société, établissement et responsable.
La restitution doit permettre de passer d’une vision synthétique à une information détaillée. Un responsable doit pouvoir repérer un écart, identifier le centre concerné et retrouver les écritures qui l’expliquent. Demandez également si les rapports peuvent être enregistrés, partagés ou exportés selon les droits attribués aux utilisateurs.
Évaluer l’intégration avant de choisir un logiciel
La valeur d’un module analytique dépend de la continuité des données. Si les achats, les ventes, les notes de frais, les projets ou les flux de gestion commerciale nécessitent des ressaisies, les délais augmentent et les écarts de qualité se multiplient. L’intégration avec la comptabilité générale doit établir une correspondance claire entre les écritures comptables et leurs ventilations analytiques.
Vérifiez la façon dont les données sont alimentées depuis les documents d’achat et de vente, les règlements ou les autres flux pris en charge. Il faut savoir quelles informations sont reprises automatiquement, quelles imputations restent manuelles et comment sont traitées les données manquantes. Cette vérification évite de confondre l’existence d’un connecteur avec une intégration réellement exploitable.
Les entreprises multi-sociétés doivent vérifier la séparation des entités, les règles de consolidation, les droits d’accès et la possibilité d’analyser un groupe sans perdre le détail local. Les environnements internationaux peuvent nécessiter plusieurs devises, langues, exercices et périodes. Ces capacités ne doivent pas être supposées sans validation du périmètre de Financecore.
Pour juger l’adéquation du module, préparez une démonstration avec votre plan analytique actuel, trois flux représentatifs et un rapport de gestion produit aujourd’hui sous tableur. La solution doit montrer l’affichage d’un indicateur, mais aussi son origine, sa règle de calcul et le chemin de correction. C’est ce niveau de traçabilité financière qui permet de faire d’un logiciel de comptabilité analytique un outil de pilotage fiable.