Tableau de bord prospectif : définition, 4 axes et exemple
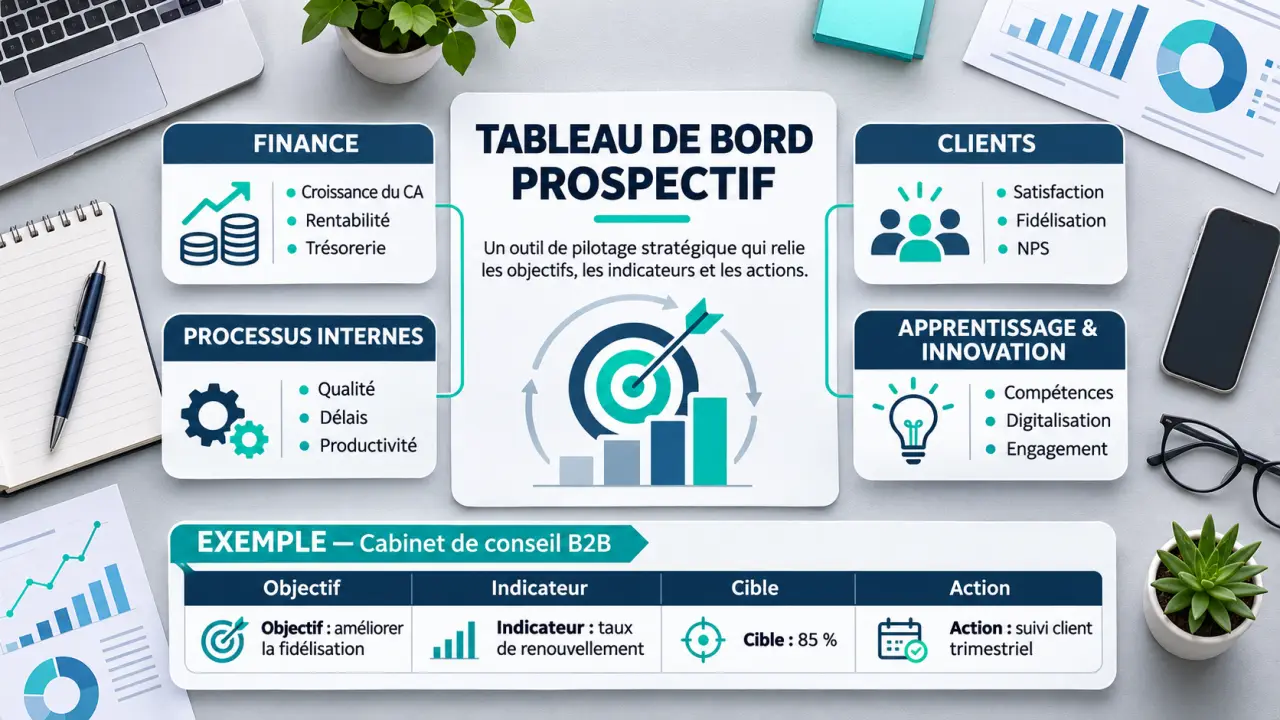
Le tableau de bord prospectif est un outil de pilotage qui transforme une stratégie en objectifs, indicateurs et actions. Il suit la performance sous quatre angles : les finances, les clients, les processus internes, ainsi que l’apprentissage et le développement. Son intérêt : comprendre non seulement les résultats obtenus, mais aussi les leviers qui peuvent les améliorer.
Également appelé tableau de bord équilibré ou Balanced Scorecard, abrégé TBP ou BSC, il aide la direction et les équipes à partager des priorités. Pour le construire, il faut partir de la stratégie, choisir quelques objectifs par axe et leur associer des mesures utiles à la décision.
Définition, origine et évolution du tableau de bord prospectif
Robert S. Kaplan et David Norton ont introduit le modèle en 1992. Leur approche complète les mesures financières par des indicateurs liés aux clients, aux opérations et aux capacités de l’organisation. Le bénéfice est de ne pas attendre une baisse de rentabilité pour s’intéresser à ses causes possibles.
Testez vos connaissances sur le tableau de bord prospectif
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Le modèle a ensuite évolué d’un ensemble de mesures vers un outil de management stratégique : la carte stratégique, qui relie les objectifs entre eux, en est devenue un élément central. Il a aussi été adapté aux administrations et aux associations, où le résultat financier n’est pas la finalité.
Le TBP n’est pas une simple liste de chiffres. C’est un système de management stratégique : il relie une ambition à des objectifs, puis à des actions et à des résultats mesurables. Une revue régulière permet ensuite de décider ce qu’il faut poursuivre, corriger ou abandonner.
Il sert notamment à communiquer les priorités, à coordonner les services et à arbitrer les investissements. Il aide aussi à repérer les effets indésirables : réduire les coûts peut, par exemple, dégrader les délais ou la qualité du service client.
Les quatre axes du Balanced Scorecard
Chaque perspective répond à une question différente.
| Perspective | Question à se poser | Exemples de KPI |
|---|---|---|
| Financière | Quels résultats économiques recherchons-nous ? | Marge, chiffre d’affaires, coûts |
| Client | Quelle valeur voulons-nous apporter aux clients ? | Satisfaction, fidélisation, réclamations |
| Processus internes | Quelles activités devons-nous mieux maîtriser ? | Délai de traitement, taux d’erreur, respect des délais |
| Apprentissage et développement | Quelles capacités devons-nous renforcer ? | Compétences acquises, formation, disponibilité des outils |
Les résultats financiers décrivent souvent ce qui s’est déjà produit. D’autres mesures peuvent jouer un rôle d’indicateurs avancés : la maîtrise d’une compétence ou la réduction des erreurs peut annoncer une amélioration future du service. Ce lien reste une hypothèse à examiner, pas une garantie.
Dans une association ou une administration, la satisfaction des usagers et la réalisation de la mission peuvent prendre le premier rôle. Les moyens financiers restent suivis, mais leur maîtrise sert alors l’objectif d’intérêt général plutôt que la rentabilité.
Comment construire un tableau de bord prospectif ?
1. Clarifier la stratégie et choisir les objectifs
Commencez par formuler la mission, les valeurs et la vision de l’organisation. Précisez ensuite le choix stratégique à traduire dans le tableau : fidéliser les clients, améliorer la qualité de service ou développer une activité rentable, par exemple.
Pour chaque perspective, retenez les objectifs qui contribuent réellement à ce choix. Un objectif décrit le changement recherché : « réduire les erreurs de traitement » est plus exploitable que « améliorer les opérations ». Associez les responsables concernés à cette sélection pour tenir compte des contraintes du terrain.
2. Dessiner une carte stratégique
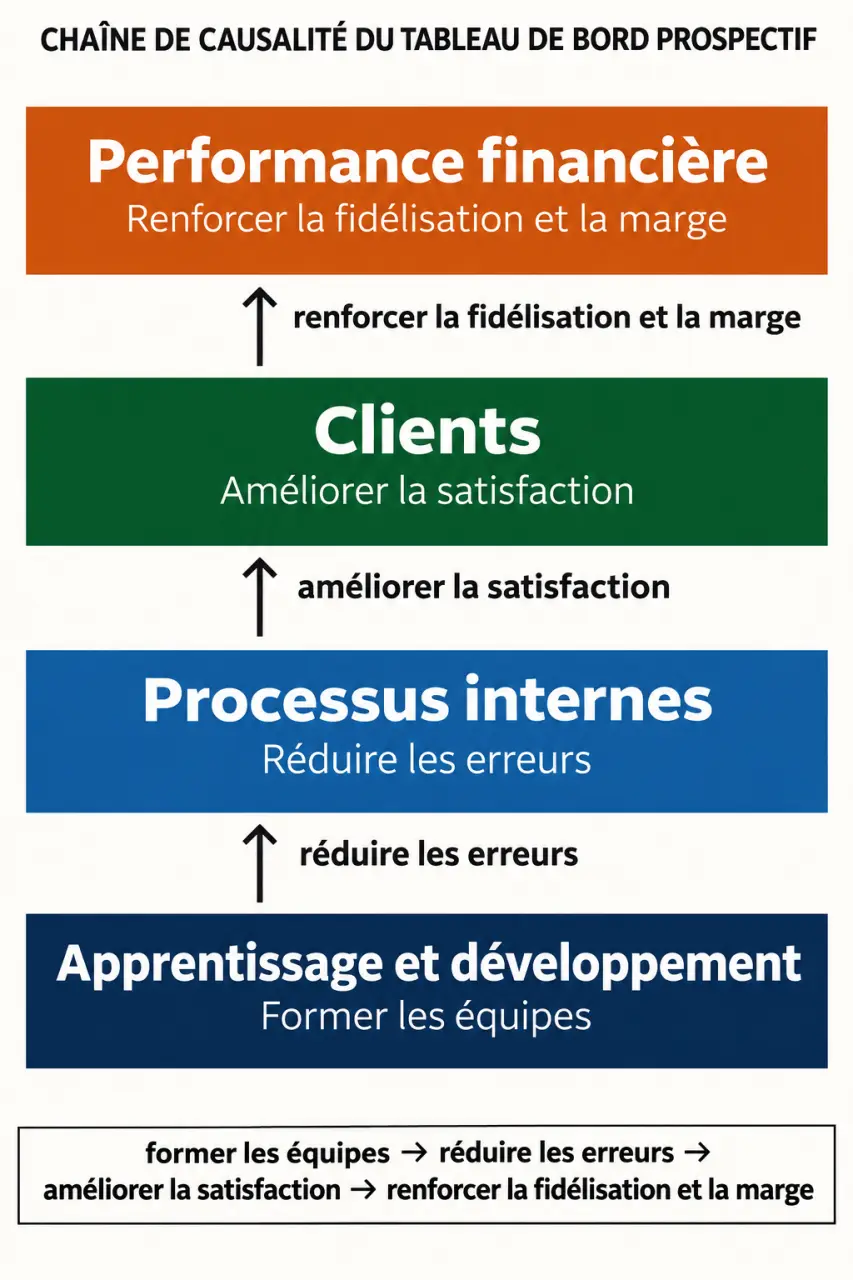
La carte stratégique représente les objectifs et les liens attendus entre eux. Elle peut tenir sur une page. Placez les objectifs d’apprentissage en bas, puis reliez-les aux processus, aux clients et enfin aux résultats financiers.
Exemple de chaîne : former les équipes → réduire les erreurs de traitement → améliorer la satisfaction client → renforcer la fidélisation et la marge. Une flèche signifie « nous pensons que cet objectif contribue au suivant ». Si les données ne confirment pas cette relation, la carte doit évoluer.
3. Distinguer objectif, KPI, cible et action
Voici les quatre éléments, illustrés par la réduction des erreurs de traitement :
- Objectif : réduire les erreurs de traitement.
- KPI : part des dossiers comportant au moins une erreur.
- Cible : atteindre 3 % à une date définie.
- Initiative : créer une liste de contrôle avant validation.
La cible doit partir d’une valeur initiale connue et d’une ambition réaliste. Une action peut être réalisée sans que l’objectif soit atteint : il faut donc suivre à la fois son avancement et le résultat produit.
4. Sélectionner des indicateurs utilisables
Pour chaque objectif, choisissez une mesure qui aide à prendre une décision. Trois à quatre indicateurs par axe constituent un bon point de départ ; un tableau plus court convient si la stratégie se concentre sur peu de priorités.
Avant de retenir un KPI, appliquez ces quatre critères :
- Pertinence : mesure-t-il directement l’objectif choisi ?
- Fiabilité : sa définition et sa source produisent-elles des données comparables dans le temps ?
- Capacité d’action : une équipe peut-elle agir sur son évolution ?
- Coût de collecte : l’information obtenue justifie-t-elle le temps nécessaire pour la produire ?
Écartez une mesure dont personne ne se sert, même si elle est facile à extraire. Pour un pourcentage, documentez aussi le numérateur, le dénominateur et la période observée : « erreurs par dossier » et « dossiers avec erreur » ne racontent pas la même chose.
5. Attribuer les responsabilités et organiser le suivi
Pour chaque KPI, désignez un responsable, une source de données, une fréquence de mise à jour et une cible. Le responsable coordonne l’analyse et les actions ; il n’a pas besoin de produire seul toutes les données.
Un tableur partagé suffit pour démarrer si les définitions sont claires et les données peu nombreuses. Un outil connecté aux logiciels de gestion devient intéressant lorsque les extractions manuelles prennent trop de temps. L’automatisation n’améliore toutefois pas une donnée mal définie ou incomplète.
Exemple complet de tableau de bord prospectif
Une entreprise de services fictive cherche à fidéliser ses clients en fiabilisant le traitement des demandes. Les chiffres du tableau sont illustratifs.
| Axe et objectif | KPI et situation initiale | Cible illustrative | Suivi et responsable | Action prioritaire |
|---|---|---|---|---|
| Finance : améliorer la marge | Marge sur les prestations : 20 % | 23 % en fin d’année | Trimestriel ; responsable financier | Analyser le coût des reprises de dossiers |
| Client : fidéliser | Clients renouvelant leur contrat : 75 % | 80 % en fin d’année | Trimestriel ; responsable commercial | Contacter les clients avant échéance |
| Processus : réduire les erreurs | Dossiers avec erreur : 6 % | 3 % en fin d’année | Mensuel ; responsable des opérations | Mettre en place une liste de contrôle |
| Apprentissage : renforcer les compétences | Collaborateurs maîtrisant la procédure : 60 % | 90 % en fin d’année | Mensuel ; responsable formation | Former puis évaluer les équipes |
Pour mesurer les erreurs, l’entreprise divise le nombre de dossiers comportant au moins une erreur par le nombre total de dossiers contrôlés sur la période. Elle conserve la même méthode de contrôle pour comparer les mois entre eux.
Lors d’une revue, une baisse des erreurs sans amélioration de la fidélisation invite à chercher d’autres causes : prix, délais ou attentes des clients. À l’inverse, une meilleure marge accompagnée d’une hausse des réclamations peut signaler une économie obtenue au détriment du service.
Déployer et faire vivre le tableau de bord
Le tableau de direction donne les priorités communes. Chaque service peut ensuite définir sa contribution : les opérations travaillent sur les erreurs, la formation sur les compétences et le commerce sur le renouvellement des contrats. Les équipes choisissent leurs actions sans recopier l’ensemble des indicateurs de la direction.
Prévoyez une lecture mensuelle des indicateurs opérationnels et une revue stratégique trimestrielle. Certaines données financières ou de fidélisation évoluent moins vite que les données de traitement. Le calendrier doit laisser suffisamment de temps aux actions pour produire un effet.
En réunion, examinez les écarts, leur cause probable et la décision à prendre. Un seuil d’alerte peut déclencher une analyse : dans l’exemple, un taux d’erreur supérieur à 5 % pourrait conduire à examiner les dossiers concernés. Ce seuil est un choix de gestion, distinct de la cible de 3 %.
Limites et conditions de réussite
- Multiplier les KPI : trop de mesures masquent les priorités et alourdissent la collecte.
- Imposer des cibles contradictoires : accélérer le traitement sans suivre la qualité peut déplacer le problème vers les clients.
- Confondre corrélation et cause : une formation suivie d’une hausse de marge ne prouve pas, à elle seule, que la première a causé la seconde.
- Figer le modèle : une stratégie qui change peut rendre certains objectifs ou indicateurs inutiles.
- Réduire la revue à un contrôle : les équipes doivent pouvoir expliquer les écarts et proposer des corrections, plutôt que masquer les difficultés.
À l’inverse, plusieurs conditions favorisent la réussite : un soutien visible de la direction, des définitions de KPI partagées par tous, un nombre limité d’objectifs et des revues régulières qui débouchent sur des décisions.
Quelle différence avec un tableau de bord opérationnel ou les OKR ?
Un tableau de bord opérationnel suit l’activité quotidienne d’une équipe : volumes à traiter, retards ou incidents. Le tableau prospectif prend davantage de recul et sélectionne les mesures qui éclairent la stratégie. Les deux peuvent partager des données, sans avoir la même finalité.
Les OKR associent des objectifs à des résultats clés pour concentrer les efforts sur des priorités. Ils peuvent compléter un TBP : le tableau prospectif structure la lecture d’ensemble, tandis que les OKR précisent certains résultats à atteindre.