Entreprise physique : définition, régimes et choix du statut
Une entreprise physique désigne généralement une activité exercée en nom propre par une personne physique. Le terme juridique à retenir est entreprise individuelle : l’entrepreneur et son entreprise ne forment pas deux personnes distinctes. Il peut choisir le régime de la micro-entreprise s’il remplit les conditions applicables.
À l’inverse, une société, comme une SASU ou une EURL, possède sa propre personnalité juridique.
Que signifie « entreprise physique » ?
Une personne physique est un être humain titulaire de droits et d’obligations. Lorsqu’elle crée une entreprise individuelle, elle exerce son activité en son nom. L’entreprise ne devient pas une nouvelle personne juridique, même si elle possède un patrimoine professionnel distinct du patrimoine personnel de l’entrepreneur.
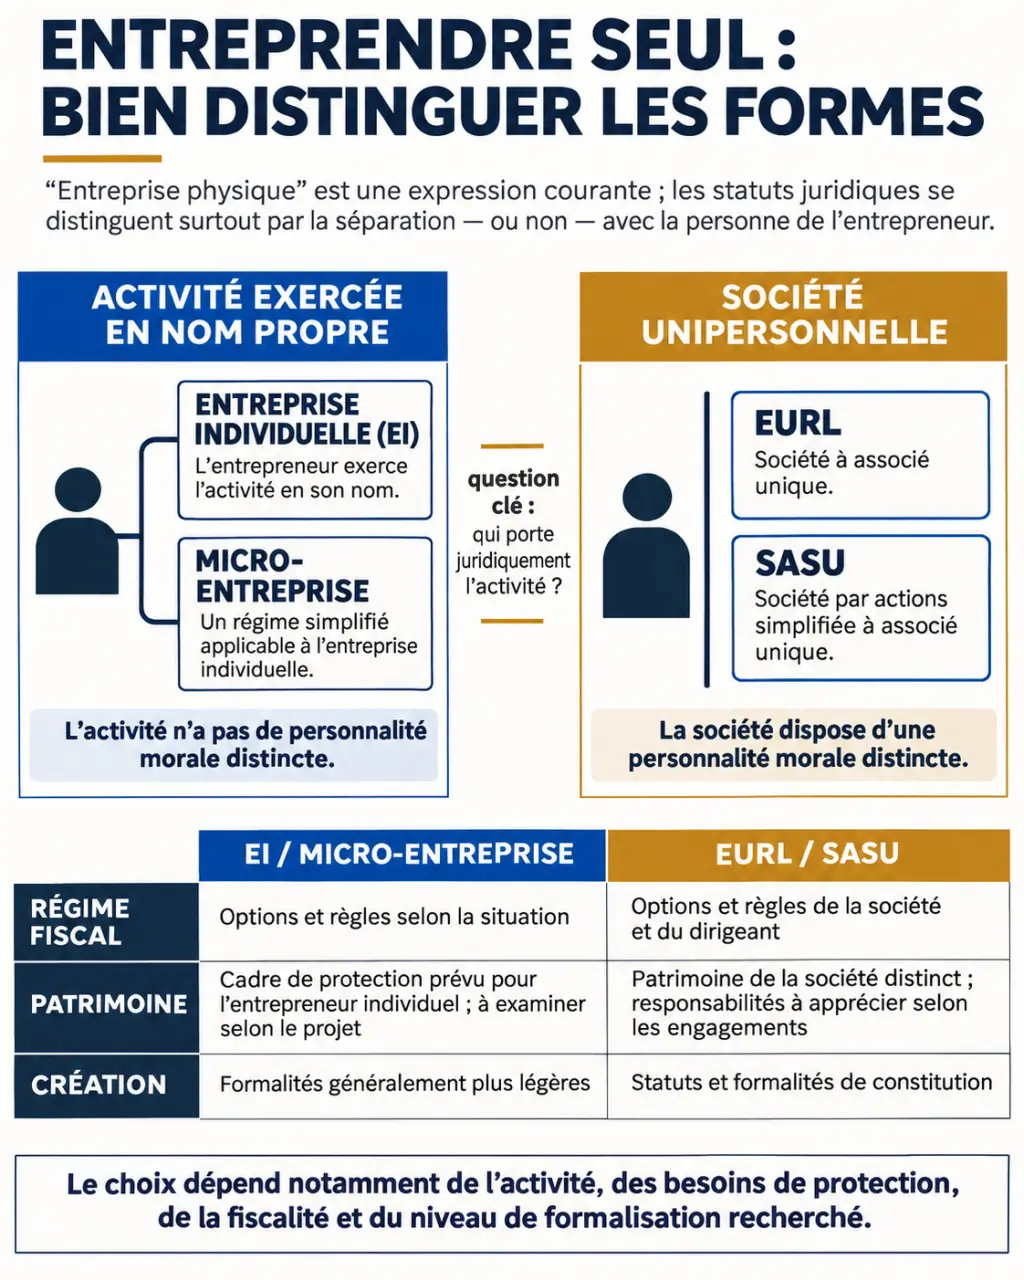
« Entreprise physique » est donc une expression pratique, pas le nom précis d’une forme juridique. Pour remplir une formalité ou comparer des offres, cherchez plutôt entreprise individuelle, souvent abrégée en EI.
L’entrepreneur individuel dirige seul son activité : il ne peut pas avoir d’associé dans son EI. Il peut toutefois embaucher des salariés et utiliser un nom commercial, sous réserve de respecter les droits existants sur ce nom.
Personne physique ou personne morale : quelles différences ?
Une société est une personne morale : elle dispose d’une identité juridique distincte de celle de ses associés. Une seule personne peut créer certaines sociétés, notamment une SASU ou une EURL. Le fait de travailler seul ne suffit donc pas à déterminer la forme de l’entreprise.
| Critère | Entreprise individuelle | Société |
|---|---|---|
| Identité juridique | Pas de personne distincte de l’entrepreneur | Personne morale distincte |
| Créateurs | Un entrepreneur | Un ou plusieurs associés selon la forme |
| Création | Pas de statuts ni de capital social | Statuts et capital social à prévoir |
| Biens | Patrimoines personnel et professionnel séparés | Patrimoine appartenant à la société, distinct de celui des associés |
| Fiscalité | Impôt sur le revenu par défaut | Impôt sur les sociétés ou sur le revenu selon la forme et les options |
| Décisions | Prises par l’entrepreneur | Réparties entre les organes prévus par la forme et les statuts |
La séparation des biens ne supprime pas tous les risques, dans un cas comme dans l’autre. Une garantie personnelle donnée à une banque, par exemple, peut engager des biens personnels malgré la structure choisie.
Entreprise individuelle ou micro-entreprise : que choisit-on ?
La forme juridique indique comment l’activité existe en droit : entreprise individuelle ou société, par exemple. Le régime fiscal détermine la manière de calculer son imposition. La micro-entreprise n’est pas une autre forme juridique : c’est une entreprise individuelle soumise à des règles fiscales et sociales simplifiées.
Le régime micro : simple, mais sans déduction des frais réels
En micro-entreprise, l’entrepreneur déclare son chiffre d’affaires encaissé. Pour calculer le revenu imposable, l’administration applique un abattement forfaitaire représentatif des frais : 71 % pour l’achat-revente, 50 % pour les autres activités relevant des BIC et 34 % pour les activités relevant des BNC.
Les cotisations sociales sont elles aussi calculées à partir du chiffre d’affaires déclaré, avec un taux qui dépend de l’activité. Un prélèvement libératoire de l’impôt sur le revenu peut être choisi sous conditions.
Exemple : pour une activité libérale relevant des BNC et encaissant 30 000 €, l’abattement de 34 % est de 10 200 €. Le revenu retenu pour l’impôt est donc de 19 800 €, avant prise en compte de la situation du foyer fiscal. Si les frais professionnels réels sont élevés, la comparaison avec un régime réel devient importante.
Le régime réel : plus de suivi, mais des charges prises en compte
Hors régime micro, le résultat imposable tient compte des recettes et des charges professionnelles déductibles. Selon l’activité et la situation de l’entreprise, un régime réel ou simplifié peut s’appliquer. Cette méthode demande un suivi comptable plus détaillé, mais elle permet de prendre en compte les dépenses réelles plutôt qu’un abattement fixe.
Quels plafonds pour le régime micro ?
Le régime micro est soumis à des plafonds de chiffre d’affaires. Ces plafonds ne sont pas identiques pour toutes les activités et évoluent. Leur ordre de grandeur est celui de dizaines de milliers d’euros pour les prestations de services et de centaines de milliers d’euros pour la vente de marchandises. Une activité mixte doit respecter à la fois une limite globale et une limite propre aux prestations.
Un dépassement sur une seule année n’entraîne pas nécessairement une sortie immédiate. En principe, le dépassement du plafond pendant deux années civiles consécutives entraîne la sortie du régime micro l’année suivante. La première année d’activité demande aussi une attention particulière : le chiffre d’affaires est généralement apprécié en fonction de la durée d’exercice.
Les règles de TVA obéissent à leurs propres seuils ; être en micro ne dispense donc pas automatiquement de facturer la TVA. Le passage à un régime d’imposition à la TVA et la sortie du régime micro sont deux questions distinctes.
Quels impôts et quelles cotisations pour l’entrepreneur individuel ?
Par défaut, le bénéfice de l’entreprise individuelle est soumis à l’impôt sur le revenu de l’entrepreneur. Sa catégorie dépend de la nature de l’activité :
- BIC : bénéfices industriels et commerciaux, notamment pour les activités commerciales et artisanales ;
- BNC : bénéfices non commerciaux, notamment pour de nombreuses professions libérales ;
- BA : bénéfices agricoles.
Sur le plan social, l’entrepreneur individuel relève du régime des travailleurs non-salariés. En régime micro, ses cotisations reposent sur le chiffre d’affaires déclaré ; dans les autres régimes, elles reposent en principe sur le revenu professionnel, avec des modalités de calcul et de régularisation différentes.
EI, EURL et SASU : quelle différence fiscale et sociale ?
En EI, l’impôt sur le revenu s’applique par défaut au bénéfice de l’activité. En EURL, lorsque l’associé unique est une personne physique, le bénéfice relève aussi en principe de l’impôt sur le revenu, avec une possibilité d’option pour l’impôt sur les sociétés. En SASU, la société relève en principe de l’impôt sur les sociétés ; une option temporaire pour l’impôt sur le revenu existe sous conditions.
Le statut social du dirigeant diffère aussi. L’entrepreneur individuel est travailleur non salarié. Le gérant associé unique d’une EURL relève généralement du même régime. Le président de SASU relève quant à lui du régime général en tant qu’assimilé salarié pour sa rémunération. Cette affiliation ne lui donne pas, à elle seule, droit à l’assurance chômage.
Ne comparez pas seulement les taux de cotisation. Tenez compte de la rémunération prévue, de la protection sociale recherchée, du traitement des bénéfices et des frais de fonctionnement de la structure. La situation personnelle et les choix effectués peuvent modifier le résultat de la comparaison.
Le patrimoine personnel est-il protégé ?
L’entrepreneur individuel bénéficie d’une séparation entre son patrimoine professionnel et son patrimoine personnel. Les créanciers professionnels disposent en principe du patrimoine professionnel pour obtenir le paiement de leurs créances, sans pouvoir saisir librement les biens personnels.
La résidence principale bénéficie aussi d’une protection contre la saisie par les créanciers professionnels.
En pratique, distinguez dès le démarrage les biens et les dépenses de l’activité de ceux du foyer.
Comment créer une entreprise individuelle ?
- Définissez l’activité. Décrivez précisément ce que vous allez vendre ou les prestations que vous réaliserez. Cette description sert notamment à orienter la déclaration et le régime applicable.
- Choisissez le régime. Comparez la micro-entreprise et un régime réel à partir du chiffre d’affaires attendu, des frais et des conditions d’accès.
- Préparez les pièces. Réunissez notamment une pièce d’identité, les informations sur votre adresse et, pour une activité réglementée, les justificatifs de qualification ou d’autorisation nécessaires.
- Déposez la formalité. Créez votre compte sur le guichet unique des formalités des entreprises, puis remplissez et transmettez la déclaration de création.
- Suivez le dossier. Consultez son état d’avancement dans votre espace et répondez aux demandes de pièces complémentaires si nécessaire.
Vous n’avez pas à rédiger de statuts ni à constituer un capital social pour créer une EI. En revanche, certaines activités exigent une qualification ou une autorisation. Les activités agricoles relèvent des bénéfices agricoles, avec des règles fiscales propres, distinctes de celles des BIC et des BNC.
Comment choisir entre EI, micro-entreprise et société ?
| Votre priorité | Option à étudier en premier | Point de vigilance |
|---|---|---|
| Démarrer seul avec peu de frais | EI au régime micro | Plafonds d’accès et absence de déduction des frais réels |
| Exercer seul avec des charges importantes | EI au régime réel | Suivi comptable plus détaillé |
| Créer une structure distincte en restant seul | SASU ou EURL | Statuts, capital et fonctionnement de société |
| Entreprendre à plusieurs | Société adaptée au projet | Répartition du capital, des décisions et des revenus |
Pour trancher, commencez par estimer vos recettes et vos charges sur une année. Comparez ensuite l’abattement micro à vos frais réels : si votre activité exige du matériel, un local ou des achats importants, le régime réel peut devenir plus pertinent. Ajoutez à la comparaison les cotisations, l’impôt et le temps consacré à la gestion.
Enfin, distinguez votre besoin immédiat de votre projet à moyen terme. Vous pouvez exercer seul en EI et employer une équipe. Si vous souhaitez partager la propriété de l’activité avec un associé, une société devient en revanche nécessaire. Passer plus tard d’une EI à une société implique de créer cette dernière et d’organiser le transfert de l’activité : ce n’est pas un simple changement de nom.