Digitalise-tes-factures et comptabilité : le PDF seul ne suffit pas pour la réforme
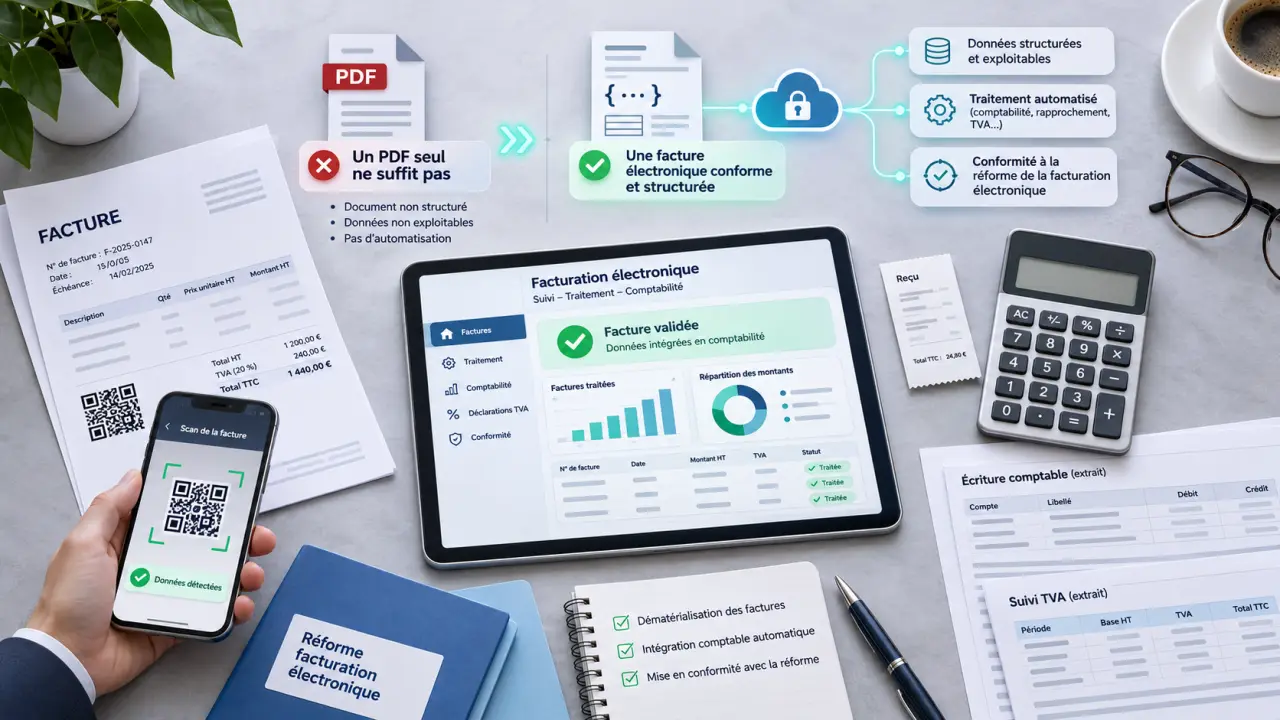
Passer ses factures au numérique ne consiste pas seulement à remplacer le papier par des PDF. Pour la comptabilité, l’enjeu est de recevoir des données exploitables, de contrôler les montants et la TVA, puis de conserver une pièce justificative fiable. Avec la facturation électronique obligatoire, il faut aussi distinguer deux échéances : la réception pour toutes les entreprises concernées dès le 1er septembre 2026, et l’émission selon leur taille.
Du fichier numérique à la facture électronique : une différence décisive
Un modèle de facture facilite la présentation d’un document. Un PDF permet de le transmettre facilement. Une facture électronique au sens de la réforme va plus loin : elle contient des données structurées, utilisables par les systèmes informatiques, et transite par une plateforme agréée. Un simple PDF envoyé par courriel ne suffit donc pas à satisfaire cette obligation.
La dématérialisation comptable couvre un périmètre plus large : collecte des justificatifs, lecture des informations, validation, rapprochement avec les commandes, comptabilisation et archivage. La facturation électronique devient une composante de cette organisation, sans remplacer les contrôles comptables.
Identifier les opérations concernées avant de choisir un outil
La réforme vise principalement les opérations entre entreprises assujetties à la TVA établies en France. Une entreprise en franchise en base peut être concernée : ne pas facturer de TVA ne signifie pas ne pas être assujetti. Certaines opérations exonérées bénéficient toutefois de règles particulières ; le périmètre doit donc être vérifié selon l’activité.
Les ventes aux particuliers et certaines opérations internationales relèvent plutôt du e-reporting, c’est-à-dire de la transmission de données de transaction à l’administration. Des données de paiement doivent également être transmises dans les situations prévues, notamment pour certaines prestations de services.
En outre-mer, la distinction territoriale compte. La Guadeloupe, la Martinique et La Réunion entrent dans le périmètre territorial de la facturation électronique, sous réserve des autres conditions. Pour la Guyane, Mayotte et les collectivités disposant de règles fiscales spécifiques, il faut qualifier les flux séparément, notamment au regard du e-reporting.
Deux dates à intégrer dans l’organisation comptable
L’obligation de réception arrive avant l’obligation d’émission pour les petites structures. Attendre sa propre échéance d’émission serait donc une erreur : une PME devra pouvoir recevoir les factures électroniques de ses grands fournisseurs dès septembre 2026.
| Entreprises concernées | Réception obligatoire | Émission et e-reporting |
|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 |
Ces dates s’appliquent selon le champ de chaque obligation. Elles ne signifient pas que toutes les ventes suivent un circuit identique : facturation électronique, e-reporting des transactions et transmission des données de paiement répondent à des situations distinctes.
Préparer la réception sans attendre de changer toute la gestion
La première étape consiste à choisir une plateforme agréée et à organiser son raccordement au logiciel ou au cabinet comptable. Définissez qui consulte les factures reçues, qui valide leur contenu et qui traite les anomalies. Une boîte de réception opérationnelle ne suffit pas si personne n’est chargé des documents bloqués.
Prévoyez également le traitement des fournisseurs qui utilisent encore des circuits différents pendant la transition. L’objectif est de centraliser le suivi sans créer une comptabilité parallèle entre courriels, fichiers téléchargés et plateforme.
Des factures conformes, contrôlées et conservées
La conformité commence par la qualité des informations. Les mentions habituelles restent nécessaires : identité des parties, date, numéro unique suivant une séquence chronologique continue, description des biens ou services, montants, TVA applicable et conditions de règlement, selon la situation.
La réforme ajoute notamment les informations suivantes :
- Le numéro SIREN du client.
- L’adresse de livraison des biens lorsqu’elle diffère de l’adresse du client.
- La nature des opérations : livraisons de biens, prestations de services ou les deux.
- La mention de l’option pour le paiement de la TVA d’après les débits, lorsqu’elle s’applique.
Il est préférable de fiabiliser les fiches clients en amont plutôt que de corriger chaque facture. Vérifiez aussi les taux de TVA, les exonérations et les coordonnées de facturation avec votre expert-comptable.
La conservation ne se résume pas à une sauvegarde
L’authenticité de l’origine, l’intégrité du contenu et la lisibilité doivent être garanties. Le cachet électronique qualifié fait partie des moyens de sécurisation prévus par la réglementation ; il ne constitue pas une obligation universelle à ajouter soi-même à chaque facture. La piste d’audit fiable permet, selon le dispositif applicable, de relier la facture à l’opération réelle.
La conservation fiscale est de 6 ans, avec maintien sous forme informatique pour les documents établis ou reçus ainsi. Attention toutefois : les pièces comptables sont généralement soumises à une conservation de 10 ans au titre du droit commercial. Paramétrez l’archivage en tenant compte de l’ensemble des obligations, et non du seul délai fiscal.
Conservez les fichiers d’origine, leurs données et les éléments utiles à leur lecture. Vérifiez les droits d’accès, la traçabilité, les sauvegardes et la restitution des archives en cas de changement de prestataire. Une GED destinée au classement n’offre pas nécessairement les garanties d’un système d’archivage électronique.
Automatiser le parcours, pas seulement la saisie
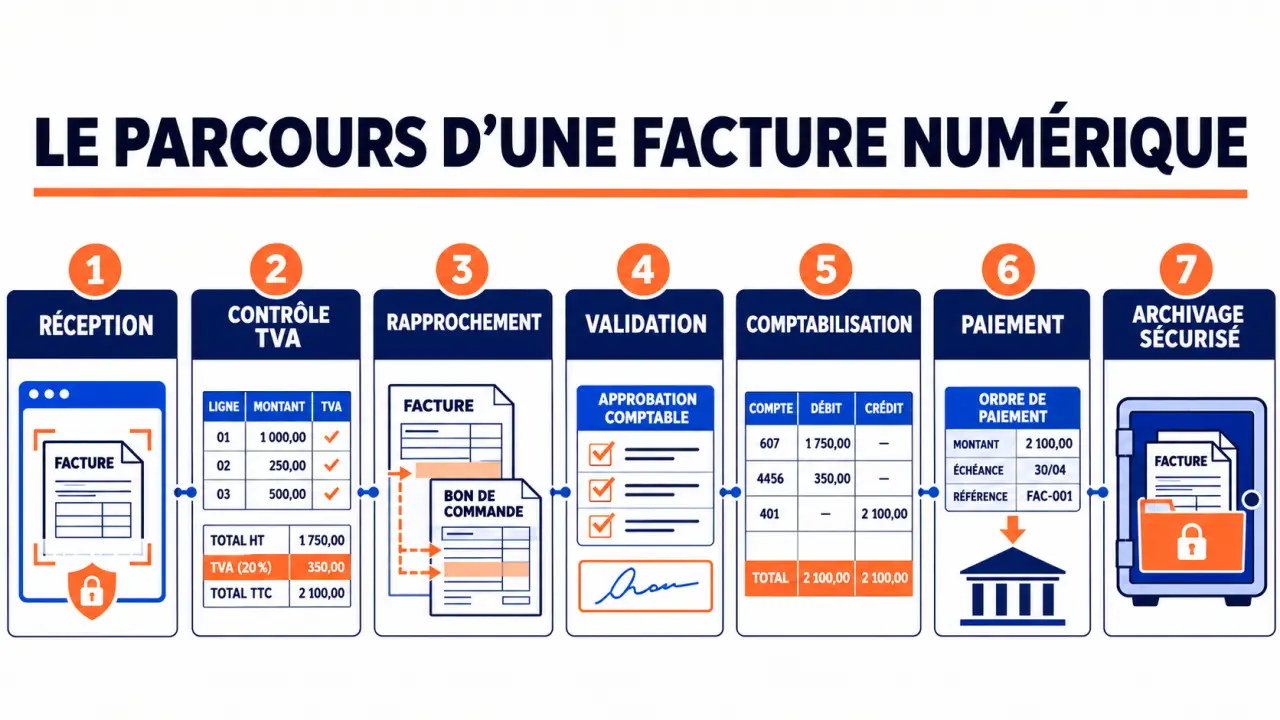
Le bénéfice concret apparaît lorsque les étapes s’enchaînent sans ressaisie : réception, contrôle du fournisseur, rapprochement avec la commande, validation, comptabilisation, règlement et archivage. L’OCR, ou reconnaissance optique de caractères, aide à extraire les informations des documents non structurés, mais ses résultats doivent être contrôlés.
Pensez votre suivi comme une colonne vertébrale : chaque facture doit garder le même identifiant entre réception, écriture comptable et paiement. Si le logiciel de gestion utilise une référence et la comptabilité une autre, prévoyez une correspondance explicite. Ce lien permet de retrouver immédiatement la pièce derrière une écriture bancaire et d’éviter qu’un document réimporté soit payé deux fois.
Par exemple, une facture fournisseur reçue peut être rapprochée du bon de commande, puis envoyée au responsable concerné si le montant diffère. Après validation, elle alimente la comptabilité et rejoint les échéances de paiement. L’automatisation traite les cas simples ; les exceptions restent attribuées à une personne.
Ne confondez pas non plus les statuts : une facture « envoyée » ou « vue » n’est pas nécessairement acceptée, et encore moins payée. Le rapprochement bancaire reste déterminant pour suivre les encaissements et déclencher des relances pertinentes.
Choisir une solution sur un test réel plutôt que sur une promesse
Pour une recherche « digitalise-tes-factures comptabilité », le bon point de départ n’est pas une liste de fonctionnalités, mais votre circuit actuel. Un modèle peut convenir à une préparation ponctuelle ; il ne remplace ni la transmission réglementaire, ni le suivi comptable, ni l’archivage.
- Connexion : compatibilité avec le logiciel comptable et la plateforme agréée.
- Contrôles : détection des doublons, gestion des avoirs et validation des écarts.
- Usage : accès du cabinet, droits des utilisateurs et traitement des factures rejetées.
- Réversibilité : export des factures, données, statuts et archives.
- Coût : abonnement, volumes inclus, stockage, accompagnement et frais de sortie éventuels.
Testez une facture client, une facture fournisseur, un avoir et une opération à plusieurs taux de TVA. Faites vérifier les écritures obtenues par votre comptable. Mesurez ensuite les ressaisies restantes et la facilité à retrouver un justificatif : ce sont des critères plus solides qu’une démonstration sans anomalie.
Enfin, désignez un responsable de transition et formalisez une procédure courte. Pour préciser une obligation, consultez les informations de la DGFiP et de la Mission facturation électronique, ou le numéro d’assistance 0 806 807 807. Une transition réussie associe un outil adapté, des données propres et des responsabilités clairement réparties.