Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à identifier sa nature, sa finalité, son activité et son fonctionnement à partir de faits vérifiables. Pour la présenter clairement, on utilise un tableau associant chaque critère à une réponse et à sa justification. L’enjeu, dans une étude de management ou un dossier STMG, n’est donc pas seulement de remplir des cases : il faut montrer pourquoi chaque qualification est pertinente.
Identifier l’organisation avant de décrire l’entreprise
Une organisation réunit des personnes et des ressources autour d’objectifs communs. L’entreprise en est une forme particulière : elle exerce une activité économique de production de biens ou de services marchands. La caractériser permet de comprendre ce qu’elle fait, les moyens qu’elle mobilise et la manière dont elle prend ses décisions.
Cette démarche constitue un point de départ pour une analyse stratégique, mais elle ne se confond pas avec celle-ci. Décrire les ressources disponibles ne suffit pas à démontrer qu’elles représentent un avantage concurrentiel.
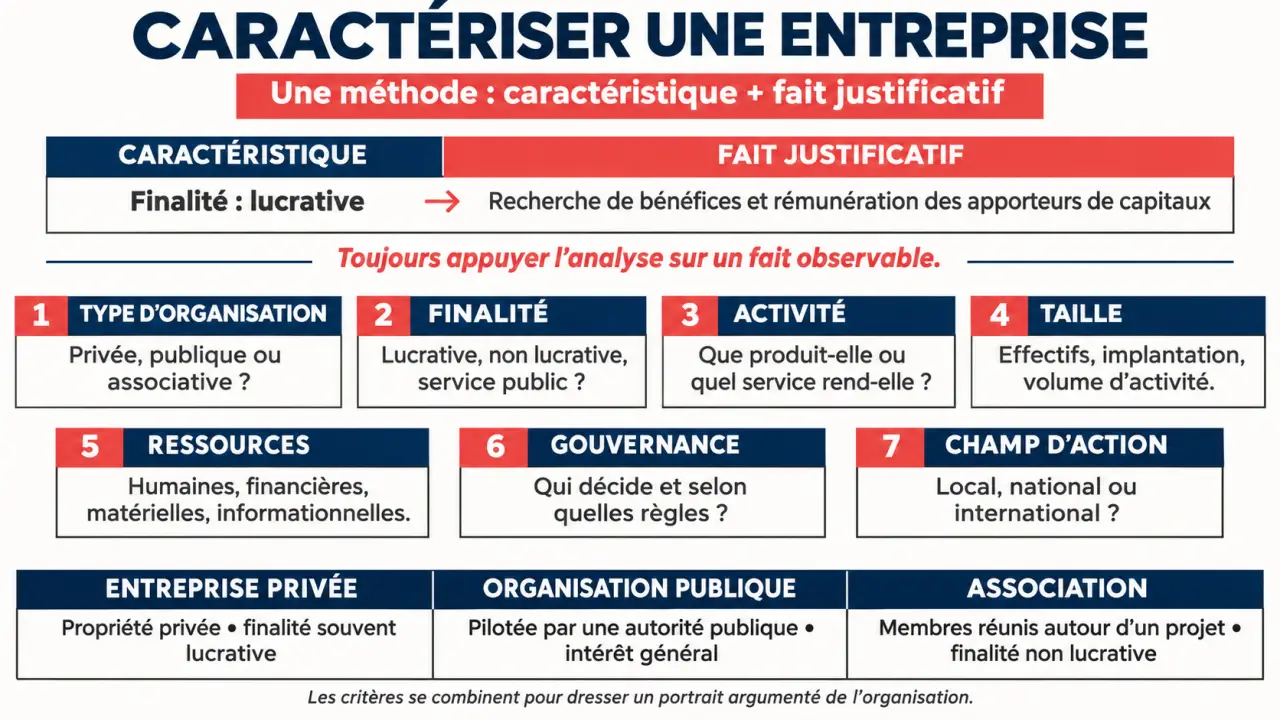
Entreprise, organisation publique et association : croiser les indices
Le type d’organisation se détermine en rapprochant sa finalité, son activité et son cadre juridique. Un chiffre d’affaires ou la présence de salariés ne suffisent pas, isolément, à reconnaître une entreprise privée : une association peut vendre des prestations et employer du personnel.
| Type d’organisation | Finalité dominante | Indices à rechercher |
|---|---|---|
| Entreprise privée | Finalité lucrative et pérennité économique | Production marchande, clients, propriétaires privés, recherche de bénéfices |
| Organisation publique | Intérêt général et satisfaction de besoins collectifs | Mission de service public, autorité publique, usagers, financement public |
| Association | Projet collectif sans partage des bénéfices entre membres | Statuts associatifs, adhérents, cotisations, bénévolat éventuel |
Public ne signifie pas systématiquement non marchand. Une entreprise publique peut vendre des biens ou des services. Inversement, une association peut dégager un excédent sans avoir pour finalité de le distribuer à ses membres. Il faut donc distinguer la nature de l’activité et la propriété de l’organisation.
Choisir les critères qui expliquent réellement son fonctionnement
Finalité, activité et cadre juridique
La finalité désigne la raison d’être générale de l’organisation ; l’activité correspond à ce qu’elle produit concrètement. Fabriquer des meubles est une activité, tandis que réaliser des bénéfices et assurer la pérennité de l’entreprise relèvent de sa finalité économique. Des objectifs sociaux ou environnementaux peuvent s’y ajouter.
Précisez ensuite le secteur d’activité : primaire pour l’exploitation des ressources naturelles, secondaire pour la transformation, tertiaire pour les services. Ce classement ne doit pas être confondu avec la distinction entre secteur public et secteur privé.
Le cadre juridique peut être celui d’une entreprise individuelle ou d’une société, notamment une SARL, une SAS ou une SA. La forme juridique encadre le fonctionnement légal, mais ne révèle pas à elle seule la taille, l’activité ou le mode réel de décision.
Taille, ressources et champ d’action
Pour apprécier la taille, relevez le nombre de salariés et le chiffre d’affaires, en précisant leur période. Une classification formelle peut aussi nécessiter le total du bilan et l’examen des liens avec d’autres entreprises. Un effectif seul ne suffit pas toujours à attribuer une catégorie officielle. Dans un devoir, appliquez le référentiel demandé et signalez les informations manquantes.
Le chiffre d’affaires mesure les ventes, pas le bénéfice : celui-ci dépend aussi des charges. Il ne représente pas non plus la trésorerie immédiatement disponible. Pour décrire les moyens mobilisés, distinguez :
- Les ressources humaines : salariés, qualifications, expérience et compétences.
- Les ressources financières : capitaux propres, emprunts, trésorerie et capacité de financement.
- Les ressources matérielles : locaux, machines, véhicules et équipements.
- Les ressources immatérielles : marque, brevets, logiciels, réputation et savoir-faire.
Le champ d’action correspond au territoire effectivement couvert : local, régional, national ou international. Un site internet accessible partout ne prouve pas une activité internationale ; recherchez des ventes, des clients ou des implantations à l’étranger.
Pouvoir, gouvernance et responsabilité sociétale
Identifiez qui détient le capital, qui dirige et qui prend les décisions. Le pouvoir est centralisé lorsque les décisions restent concentrées au sommet ; il est davantage décentralisé lorsque des responsables disposent d’une autonomie réelle. Un organigramme apporte des indices, mais les délégations effectives doivent être vérifiées.
La responsabilité sociétale de l’entreprise, ou RSE, complète cette lecture par les impacts sociaux, environnementaux et les relations avec les parties prenantes : salariés, clients, fournisseurs, financeurs ou riverains. Retenez des engagements documentés et des actions concrètes plutôt qu’une déclaration générale sur le développement durable.
Passer des documents à des réponses justifiées
La qualité de la caractérisation dépend de la traçabilité des informations. Pour un exercice scolaire, partez des annexes. Pour une entreprise réelle, consultez les mentions légales, les documents d’immatriculation, les comptes accessibles, le rapport annuel et les publications institutionnelles.
- Délimitez l’objet étudié : société, établissement, marque ou groupe ne sont pas interchangeables.
- Relevez les faits : notez leur date, leur origine et leur périmètre.
- Associez chaque fait à un critère : effectif pour la taille, lieux de vente pour le champ d’action.
- Formulez la qualification : écrivez une réponse précise, suivie de sa preuve.
- Signalez les limites : indiquez « information non précisée » plutôt que de compléter par supposition.
Une mauvaise délimitation peut provoquer un effet domino : prendre les effectifs du groupe pour ceux d’une filiale fausse sa taille, puis l’interprétation de ses ressources et de son autonomie. Avant tout classement, vérifiez donc que le nom juridique, les comptes et les salariés concernent bien la même entité. Cette vérification évite une analyse cohérente en apparence, mais construite sur des périmètres incompatibles.
Dans une copie, privilégiez la formule « caractéristique + fait justificatif ». Écrire « le champ d’action est national, car l’entreprise livre des clients dans toute la France » est plus solide que « c’est une entreprise connue ». La notoriété ne démontre pas l’étendue des ventes.
Construire un tableau exploitable : exemple corrigé
Prenons une entreprise fictive, Atelier Rivage, afin d’illustrer la méthode. Son dossier indique qu’elle fabrique du mobilier, emploie 18 salariés, réalise un chiffre d’affaires annuel de 2,4 millions d’euros et vend uniquement en France. Ses deux associés privés ont constitué une SARL ; la gérante valide les investissements.
| Critère | Question à poser | Réponse et justification |
|---|---|---|
| Type et propriété | Quelle organisation étudie-t-on ? | Entreprise privée : mobilier vendu à des clients et capital détenu par deux associés privés. |
| Finalité | Dans quel but agit-elle ? | Finalité lucrative : le dossier précise une recherche de bénéfices pour pérenniser l’activité. |
| Activité | Que produit-elle ? | Production de biens, secteur secondaire : fabrication de mobilier. |
| Taille | Quels indicateurs sont connus ? | 18 salariés et 2,4 millions d’euros de chiffre d’affaires annuel ; catégorie formelle à vérifier selon le référentiel. |
| Cadre juridique | Quelle forme est déclarée ? | SARL, selon les informations juridiques du dossier. |
| Ressources | Quels moyens sont identifiés ? | Ressources humaines : 18 salariés. Autres moyens à documenter, sans les déduire automatiquement de l’activité. |
| Pouvoir | Qui décide ? | Investissements validés par la gérante ; autonomie opérationnelle des équipes non précisée. |
| Champ d’action | Où se trouvent les clients ? | National : ventes uniquement en France, sur l’ensemble du territoire selon le dossier. |
Ce tableau montre qu’une réponse peut rester partielle tout en étant rigoureuse. Il serait injustifié d’inventer des machines détenues en propre, un emprunt ou une politique RSE. Pour terminer, rédigez une courte synthèse reliant les caractéristiques établies et les points à vérifier : c’est cette distinction entre faits et hypothèses qui rend l’analyse utilisable.