Capex to Opex : préserver sa trésorerie sans alourdir le coût total
Le Capex to Opex consiste à remplacer un investissement dans un actif par des dépenses liées à son utilisation : location de matériel, abonnement logiciel ou services cloud. L’entreprise réduit ainsi son décaissement initial, mais ne réduit pas nécessairement son coût total. Pour décider, il faut distinguer trois questions : combien payer aujourd’hui, combien dépenser sur la durée et quels engagements conserver au bilan.
Passer de la propriété à l’usage : ce qui change réellement
Les CAPEX, pour Capital Expenditures, désignent les dépenses d’investissement : acquisition d’une machine, de serveurs ou amélioration durable d’un équipement. Lorsque les critères de comptabilisation sont remplis, ces dépenses deviennent des immobilisations au bilan. Leur coût est généralement réparti au compte de résultat par l’amortissement, sur leur durée d’utilisation.
Les OPEX, pour Operating Expenditures, correspondent aux dépenses d’exploitation : maintenance courante, consommation de services, abonnements et certaines locations. Elles sont enregistrées en charges sur les exercices concernés. Une dépense récurrente n’est toutefois pas automatiquement une charge : sa qualification dépend de sa nature et du référentiel comptable.
| Critère | Achat immobilisé | Service ou location comptabilisé en charges |
|---|---|---|
| Trésorerie | Paiement initial ou financement | Paiements répartis selon le contrat |
| Bilan | Actif et dette éventuelle | Pas nécessairement d’actif ; traitement à vérifier |
| Résultat | Amortissement et frais associés | Charges des périodes concernées |
| Fin d’utilisation | Revente ou mise au rebut | Restitution, renouvellement ou sortie du service |
Le leasing n’est pas une garantie de traitement en OPEX
La location simple, le crédit-bail avec option d’achat et l’abonnement à un service ne sont pas interchangeables. Dans les comptes individuels français, les redevances de crédit-bail sont généralement comptabilisées en charges avant une éventuelle levée d’option. En IFRS, la norme IFRS 16 conduit généralement le preneur à reconnaître un droit d’utilisation et une dette locative, sous réserve d’exemptions. Le nom commercial du contrat ne suffit donc pas à déterminer son traitement.
Trésorerie, rentabilité et endettement : trois effets à séparer
Le premier bénéfice potentiel est la préservation des liquidités. Plutôt que d’immobiliser immédiatement une somme importante, l’entreprise paie progressivement l’accès à un équipement. Elle peut affecter les fonds conservés à son activité, au recrutement ou au financement de ses créances clients. En contrepartie, les échéances deviennent des sorties de trésorerie récurrentes, parfois incompressibles.
Cette amélioration ne signifie pas une baisse automatique du besoin en fonds de roulement (BFR). Celui-ci dépend notamment des stocks et des délais de paiement clients et fournisseurs. Remplacer l’achat d’un serveur par une location modifie principalement le financement de l’investissement ; cela ne corrige pas des factures clients encaissées trop tard.
La rentabilité suit une autre logique. Une location peut coûter davantage que l’achat sur toute la durée d’usage, même si elle soulage la trésorerie au départ. Elle peut aussi inclure maintenance et remplacement, évitant certaines dépenses internes. Les effets sur le résultat, l’EBITDA et l’endettement apparent dépendent du traitement comptable : mieux vaut les faire valider avant de présenter une amélioration des ratios.
Le véritable pivot consiste à rapprocher l’engagement de dépense de l’incertitude sur le besoin. Si une activité peut s’arrêter rapidement mais que son équipement reste loué plusieurs années sans sortie possible, l’entreprise a seulement déplacé son risque. Comparez le délai nécessaire pour réduire la capacité avec le délai nécessaire pour arrêter les paiements : cet écart mesure une rigidité que la mensualité seule ne révèle pas.
Comparer les coûts sur trois à cinq ans, pas seulement les mensualités
Le TCO, ou coût total de possession, permet de comparer des solutions rendant un service équivalent sur trois à cinq ans. Utilisez une même durée, une même capacité utile et des niveaux comparables de disponibilité, de sécurité et de support. Séparez ensuite le coût économique des modalités de financement.
Un achat de serveurs pour distinguer paiement et amortissement
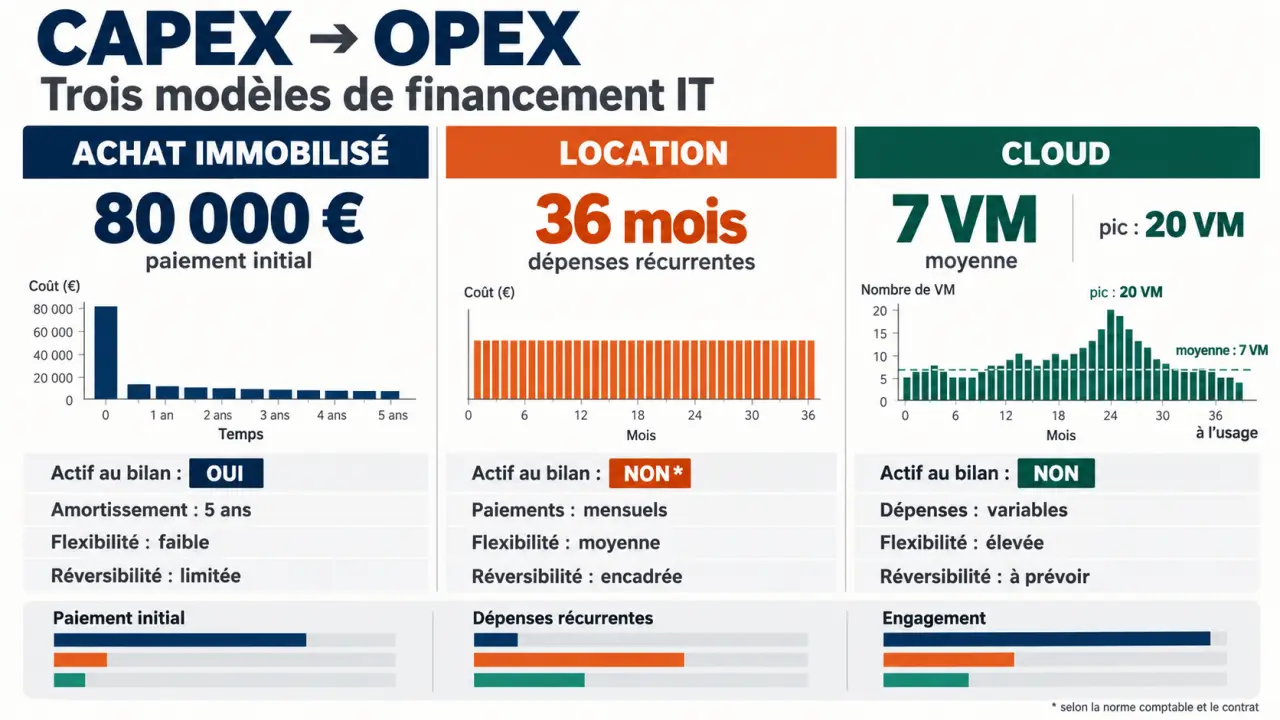
Prenons un exemple de 10 serveurs à 8 000 € chacun : l’investissement atteint 80 000 €. Avec un amortissement linéaire sur cinq ans et sans valeur résiduelle retenue pour ce calcul, la charge annuelle est de 16 000 € pendant cinq ans. Cette charge ne représente pas le décaissement annuel : si l’achat est payé comptant, les 80 000 € sortent au départ.
Le CAPEX d’un projet se calcule en additionnant les acquisitions et les coûts directement attribuables à la mise en état d’utilisation, lorsqu’ils sont immobilisables. La maintenance courante reste distincte. Pour comparer une location sur 36 mois, additionnez premier loyer, mensualités, services non inclus et frais de restitution ; côté achat, déduisez une valeur de revente réaliste à cette même échéance.
- Achat : acquisition, installation, exploitation, maintenance, financement et fin de vie, moins valeur résiduelle.
- Location : loyers, assurance, services supplémentaires, indexation et frais de sortie.
- Cloud : consommation, stockage, transferts, support, migration, compétences et réversibilité.
Pour une analyse financière approfondie, actualisez les flux et appliquez les mêmes hypothèses de TVA et de fiscalité aux différentes offres. Testez également une activité basse, une activité centrale et une forte croissance : le classement peut changer selon l’utilisation réelle.
Achat, location ou cloud : choisir selon le profil d’usage
Les postes informatiques, véhicules, équipements industriels et certains logiciels peuvent relever d’une logique d’usage plutôt que de propriété. Mais un actif disponible à la location n’est pas nécessairement un bon candidat. La durée d’utilisation, la personnalisation et le coût d’interruption comptent autant que son prix.
Un besoin stable peut justifier de conserver le CAPEX
L’achat reste pertinent pour un équipement durable, fortement utilisé et maîtrisé en interne. Une infrastructure on-premise peut répondre à ce profil lorsque les charges sont prévisibles et les compétences disponibles. La location devient intéressante si le renouvellement, la maintenance ou l’incertitude sur les effectifs pèsent davantage, à condition que le contrat permette réellement d’adapter le parc.
Le cloud favorise l’élasticité, pas automatiquement l’économie
Un scénario avec un pic de 20 machines virtuelles pour une moyenne de 7 illustre l’intérêt d’ajuster les ressources à la demande. Encore faut-il arrêter ou réduire les capacités inutilisées. À l’inverse, une charge constante peut justifier une infrastructure détenue ou des engagements tarifaires, qui réduisent cependant la flexibilité.
Un modèle hybride combine souvent un socle stable acheté avec des ressources variables facturées à l’usage. Il doit intégrer les contraintes de sécurité, de localisation des données et de portabilité. Les frais de transfert, les services propriétaires et le coût d’une migration retour peuvent peser davantage que l’écart de prix initial.
Organiser la transition sans perdre le contrôle des engagements
Une transition réussie associe le DAF, les achats, l’IT et les responsables opérationnels. Elle se prépare idéalement au renouvellement des actifs : remplacer trop tôt un équipement encore utile peut cumuler coûts existants, migration et nouveaux abonnements.
- Inventorier les actifs : âge, utilisation, valeur comptable, maintenance et criticité.
- Construire les scénarios : achat, location, service et solution hybride à périmètre identique.
- Examiner les contrats : durée ferme, indexation, volumes minimaux, restitution et réversibilité.
- Valider les impacts : trésorerie, bilan, résultat, fiscalité et engagements financiers.
- Tester puis piloter : commencer sur un périmètre limité et mesurer coûts et qualité de service.
Dans le cloud, une démarche FinOps complète ce dispositif : budgets, alertes, suppression des ressources inutilisées et attribution des coûts par projet, environnement et responsable. Distinguez les dépenses déjà engagées de la consommation ajustable. Le bon arbitrage Capex to Opex est celui qui préserve les liquidités tout en gardant un coût soutenable et une sortie praticable.