Financement matériel professionnel : la mensualité ne suffit pas pour choisir
Financer une machine, un véhicule utilitaire ou un parc informatique permet d’étaler la dépense sans payer comptant. Mais préserver sa trésorerie ne consiste pas seulement à obtenir une petite mensualité : il faut choisir entre propriété et usage, mesurer le coût total et adapter les remboursements aux recettes de l’entreprise. Prêt, crédit-bail, location financière ou avance fournisseur répondent à des besoins différents.
Partir de l’usage du matériel avant de chercher un financement
Le financement de matériel professionnel couvre l’achat ou l’utilisation d’équipements nécessaires à l’activité : machines-outils, outillage, véhicules, informatique, mobilier ou équipements médicaux. TPE, PME, artisans, indépendants et professions libérales peuvent solliciter ces solutions, sous réserve des critères du financeur.
Avant toute demande, précisez le prix, la durée d’utilisation prévue, les frais d’installation et les gains attendus. Une machine conservée longtemps ne se finance pas nécessairement comme des ordinateurs renouvelés régulièrement. Le matériel d’occasion peut aussi être accepté, mais son âge, son état, son vendeur et sa valeur de revente peuvent conditionner l’accord.
Le moment charnière n’est pas toujours la livraison : c’est celui où l’équipement commence réellement à produire des recettes. Entre réception, installation, formation et premières factures clients encaissées, un décalage peut apparaître. Construisez votre calendrier de trésorerie autour de cette mise en exploitation, puis demandez si le démarrage des échéances peut être adapté. Vous éviterez de financer la machine tout en manquant de liquidités pour la faire fonctionner.
La durée du financement doit rester cohérente avec la durée d’usage utile. L’allonger réduit généralement l’échéance, mais peut augmenter le coût et vous laisser payer un équipement devenu inadapté.
Comparer les solutions selon la propriété et l’horizon de remboursement
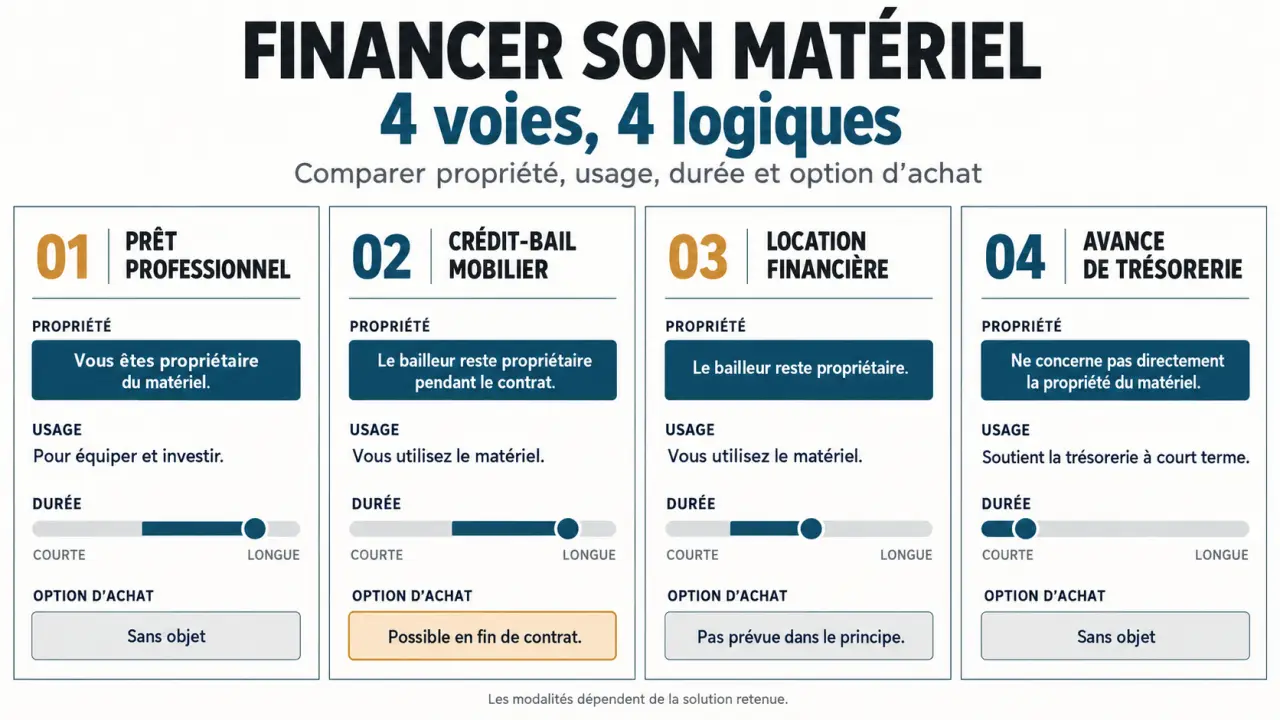
| Solution | Propriété du matériel | Sortie du contrat | Besoin adapté |
|---|---|---|---|
| Prêt professionnel | L’entreprise achète le bien | Le matériel reste à l’entreprise après remboursement | Équipement conservé durablement |
| Crédit-bail mobilier | Le bailleur reste propriétaire pendant le contrat | Achat possible selon l’option prévue | Usage immédiat avec possibilité d’acquisition |
| Location financière | Le loueur reste propriétaire | Restitution ou renouvellement selon le contrat, sans option d’achat prévue | Usage sans objectif de propriété |
| Avance sur facture fournisseur | Dépend de l’achat et des conditions fournisseur | Remboursement à court terme | Décalage ponctuel de trésorerie |
Prêt, crédit-bail et location : trois engagements distincts
Avec un prêt équipement, l’entreprise rembourse un capital et des intérêts. Un apport peut être demandé. En crédit-bail mobilier, le financeur achète le matériel et le met à disposition contre des loyers ; l’option d’achat permet de devenir propriétaire selon les conditions convenues. La location financière privilégie l’usage, sans option d’achat contractuelle.
Le terme leasing est employé pour plusieurs formules : exigez toujours la qualification exacte du contrat. Pour un véhicule, distinguez notamment location avec option d’achat et location longue durée. Vérifiez les services inclus, les limites d’utilisation et les conditions de restitution. Une location n’est pas automatiquement résiliable librement.
Le court terme ne remplace pas un financement d’investissement
Une avance adossée à une facture fournisseur peut couvrir un achat lorsque des encaissements proches permettront son remboursement. Defacto présente notamment des avances de 15 à 120 jours. Cette logique diffère d’un crédit-bail sur plusieurs années : elle devient risquée si les revenus attendus arrivent trop tard. Le financement de stock concerne, lui, les marchandises destinées à être vendues, plutôt qu’un équipement durable. Un paiement échelonné négocié avec le fournisseur constitue également une piste.
Calculer le coût réel et l’effet sur la trésorerie
Deux offres affichant une mensualité proche peuvent avoir des coûts très différents. Comparez-les sur un même montant, une même durée et une même issue : devenir propriétaire ou restituer le matériel. Une location sans acquisition finale ne se compare pas directement à un prêt laissant un bien revendable.
- Au départ : apport, premier loyer majoré, dépôt de garantie, frais de dossier et installation.
- Pendant le contrat : échéances, intérêts, assurance, entretien et éventuels services obligatoires.
- À la sortie : option d’achat, frais de restitution, remise en état ou indemnités de remboursement et de résiliation anticipés.
Demandez le montant total à décaisser, l’échéancier et le détail des frais. Distinguez les dépôts éventuellement restituables des coûts définitifs. Pour un prêt, comparez le taux et les indicateurs de coût communiqués, dont le TAEG lorsqu’il est applicable. Vérifiez aussi si le taux est fixe ou variable.
La TVA mérite une ligne spécifique dans votre prévisionnel : son paiement et sa récupération éventuelle dépendent de l’opération et de votre situation fiscale. En comptabilité française, un achat financé figure généralement à l’actif avec amortissement, tandis que les loyers suivent un traitement différent. Faites valider le montage par votre expert-comptable, notamment si vous établissez des comptes selon d’autres normes.
La location ne rend pas l’engagement financier invisible. Même sans emprunt bancaire classique, les loyers futurs pèsent sur la capacité de remboursement et sont examinés par les financeurs. Conservez une marge pour les salaires, les charges et les imprévus.
Identifier les financeurs et vérifier les conditions d’accès
Une banque professionnelle, comme le Crédit Mutuel, peut étudier l’investissement dans le cadre de votre relation bancaire. Une société spécialisée comme Locam propose différents montages. Une fintech peut répondre à un besoin court terme, tandis que Bpifrance propose notamment un prêt équipement et peut intervenir en cofinancement ou en garantie, selon l’éligibilité.
Les seuils ne sont pas uniformes. Locam annonce du crédit et de la location financière à partir de 300 euros, avec des durées moyennes de location financière de 13 à 60 mois et de crédit-bail mobilier de 3 à 7 ans. Bpifrance présente un prêt équipement à partir de 50 000 euros HT, généralement sur 2 à 7 ans, pour du matériel neuf ou d’occasion. Ces repères doivent être confirmés pour votre projet.
L’analyse porte généralement sur l’activité, l’ancienneté, les résultats, l’endettement et les flux bancaires. Defacto annonce notamment une éligibilité à partir de 500 000 euros de chiffre d’affaires : ce seuil n’est pas une règle du marché. Une entreprise récente devra davantage étayer son prévisionnel et ses ressources.
Selon le dossier, une caution personnelle, un nantissement ou une autre garantie peut être demandé. Examinez son montant, sa durée et les conditions de libération. La propriété du matériel par un bailleur n’exclut pas nécessairement des garanties complémentaires.
Préparer une demande comparable et sécuriser la signature
Un dossier précis limite les échanges inutiles. Présentez le même projet à chaque organisme pour obtenir des propositions réellement comparables.
- Obtenez un devis détaillé : caractéristiques du matériel, prix HT et TTC, livraison, installation et prestations associées.
- Rassemblez les justificatifs : identification de l’entreprise et SIREN, comptes disponibles, relevés bancaires, engagements existants et prévisionnel si nécessaire.
- Expliquez l’investissement : remplacement, productivité, commandes à honorer ou développement d’activité.
- Demandez une offre écrite : montant financé, durée, échéances, garanties, frais et modalités de sortie.
Distinguez une réponse d’éligibilité d’un accord définitif et du versement effectif. Defacto annonce une réponse en moins d’une minute après connexion des données ; cela ne doit pas être assimilé à une mise à disposition immédiate. Les démarches classiques peuvent prendre plusieurs semaines selon le dossier.
Avant de signer, contrôlez enfin la date de départ des loyers, les conséquences d’un retard de livraison et la procédure en cas de matériel défectueux. Ne validez la réception qu’après les vérifications nécessaires : le bon financement doit rester supportable même si la mise en service prend du retard.