Comptable ou expert-comptable : qui choisir selon les besoins de l’entreprise ?
La différence entre un comptable et un expert-comptable ne tient pas seulement au niveau d’études. Elle concerne surtout le statut, le périmètre de responsabilité et la nature des missions confiées. Dans une entreprise, le comptable suit les opérations courantes, tandis que l’expert-comptable apporte un cadre réglementé, une analyse des comptes et des conseils adaptés aux décisions du dirigeant.
Le comptable gère les opérations, l’expert-comptable sécurise la vision d’ensemble
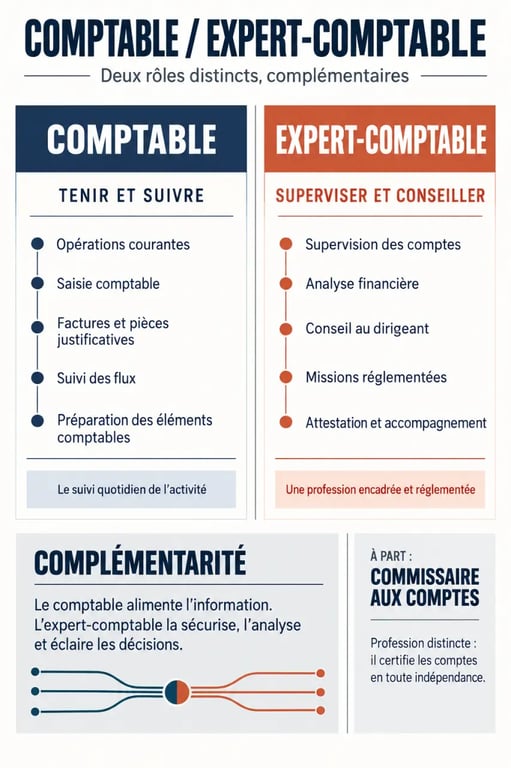
Le comptable travaille sur la production et le suivi de l’information financière. Dans une entreprise, il enregistre les factures d’achat et de vente, contrôle les règlements, rapproche les opérations bancaires, suit la TVA, prépare les déclarations nécessaires et participe aux travaux de clôture. Son rôle est concret, régulier et directement lié à la qualité des données comptables.
Testez vos connaissances : Comptable vs Expert-comptable
L’expert-comptable, lui, intervient avec une vision plus large. Il peut tenir ou réviser la comptabilité, établir les comptes annuels, analyser la situation financière, conseiller le dirigeant sur ses choix de gestion et l’accompagner dans certaines obligations fiscales, sociales ou juridiques. Il ne remplace pas nécessairement le comptable. Dans une structure organisée, les deux fonctions sont complémentaires.
| Point de comparaison | Comptable | Expert-comptable |
|---|---|---|
| Mission centrale | Produire, contrôler et suivre les écritures comptables | Superviser, fiabiliser, analyser et conseiller |
| Position fréquente | Salarié d’une entreprise ou collaborateur en cabinet | Professionnel libéral ou associé d’un cabinet |
| Interlocuteur principal | Direction financière, fournisseurs, clients, administrations | Dirigeant, associés, financeurs et partenaires de l’entreprise |
| Approche | Opérationnelle et quotidienne | Stratégique, réglementaire et prospective |
Le statut professionnel crée une différence décisive
Le terme « comptable » recouvre plusieurs réalités
Un comptable peut exercer comme salarié au sein d’une TPE, d’une PME, d’un grand groupe, d’une association ou d’une administration. Il peut aussi travailler comme collaborateur dans un cabinet d’expertise comptable. Ses responsabilités varient selon son expérience, son autonomie et l’organisation interne. Un aide-comptable, un comptable fournisseurs, un comptable clients, un comptable général, un responsable comptable ou un chef comptable n’occupent pas le même niveau de fonction.
Le mot « comptable » désigne donc avant tout un métier ou une fonction. Il n’indique pas, à lui seul, l’existence d’un titre réglementé ni d’une inscription auprès d’un ordre professionnel.
L’expert-comptable exerce une profession réglementée
En France, l’expert-comptable est titulaire d’un diplôme spécifique et inscrit à l’Ordre des experts-comptables. Cette inscription distingue le professionnel habilité à exercer l’expertise comptable en son nom de la personne qui réalise des tâches comptables sous la responsabilité d’une entreprise ou d’un cabinet.
Ce cadre s’accompagne de règles professionnelles en matière de compétence, de confidentialité, d’indépendance et de responsabilité. Lorsqu’un dirigeant confie tout ou partie de sa comptabilité à un cabinet, il ne choisit donc pas seulement une personne capable de saisir des écritures. Il s’appuie sur une structure encadrée, qui peut organiser la mission et formaliser les responsabilités de chacun.
Les missions se croisent, mais la responsabilité n’est pas la même
Dans les faits, un comptable expérimenté peut maîtriser des sujets techniques complexes et préparer une grande partie des travaux nécessaires aux comptes annuels. À l’inverse, un expert-comptable peut suivre personnellement la comptabilité d’une petite activité. La frontière ne se situe donc pas dans chaque tâche isolée, mais dans le cadre de l’intervention et dans la responsabilité portée sur le dossier.
- Le comptable collecte, classe et enregistre les pièces justificatives.
- Il contrôle la cohérence des comptes et relance, si besoin, les interlocuteurs internes ou externes.
- Il prépare les éléments utiles aux déclarations et à la clôture.
- L’expert-comptable organise la mission, révise les travaux et attire l’attention du dirigeant sur les risques ou les arbitrages à effectuer.
- Il peut aussi accompagner la création d’entreprise, le choix d’un régime fiscal, l’établissement d’un prévisionnel, une demande de financement ou une transmission.
Il faut aussi distinguer l’expert-comptable du commissaire aux comptes. Ces deux professions peuvent intervenir autour des comptes d’une entreprise, mais leurs missions ne sont pas identiques. L’expert-comptable assiste l’entreprise dans la tenue, la révision et le pilotage de sa comptabilité. Le commissaire aux comptes réalise une mission de contrôle légal lorsqu’elle est requise.
Choisir le bon interlocuteur selon la taille et le moment de vie de l’entreprise
Un comptable interne pour garder la main sur le quotidien
Recruter un comptable peut être pertinent lorsque le volume de factures, de règlements et de flux bancaires devient important. Une présence en interne facilite le traitement rapide des pièces, le suivi de trésorerie et les échanges avec les équipes commerciales, les achats ou les ressources humaines. C’est souvent une solution adaptée aux entreprises qui ont besoin d’un suivi comptable quotidien et immédiat.
Le comptable suit les flux de l’entreprise au plus près. Il peut repérer une facture fournisseur inhabituelle, un client qui règle plus lentement, une marge qui se dégrade ou une charge récurrente mal imputée avant que ces éléments ne pèsent sur la trésorerie. Cette fonction d’alerte est particulièrement utile lorsque les tableaux de bord reposent sur des données comptables fiables et mises à jour sans retard.
Un expert-comptable pour les décisions qui engagent
L’accompagnement d’un expert-comptable est particulièrement utile lors d’une création, d’un changement de statut, d’un recrutement significatif, d’un investissement, d’une recherche de financement ou d’une baisse de rentabilité difficile à expliquer. Son apport ne se limite pas à remettre un bilan. Il consiste aussi à traduire les chiffres en décisions compréhensibles et à anticiper les conséquences fiscales, sociales ou financières des choix du dirigeant.
Pour une petite entreprise, externaliser la comptabilité auprès d’un cabinet permet souvent d’accéder à cette expertise sans constituer un service comptable complet. Pour une entreprise plus structurée, l’expert-comptable peut travailler en complément du responsable comptable interne, notamment lors de la révision des comptes et de la clôture annuelle.
Les critères à vérifier avant de confier sa comptabilité
La bonne question n’est pas seulement « comptable ou expert-comptable ? », mais aussi : de quel niveau d’accompagnement l’entreprise a-t-elle réellement besoin ? Une activité simple, avec peu d’écritures et un fonctionnement stable, n’attend pas la même organisation qu’une société en croissance, qui embauche, investit ou vend à l’international.
- Évaluez le volume administratif : nombre de factures, paie, TVA, relances, immobilisations et suivi bancaire.
- Identifiez les échéances sensibles : création, clôture, contrôle, financement, acquisition ou changement de régime.
- Clarifiez les rôles : qui collecte les pièces, qui saisit, qui valide, qui déclare et qui conseille ?
- Demandez une lettre de mission lorsque vous faites appel à un cabinet. Elle précise les prestations, les limites de l’intervention et les obligations réciproques.
- Privilégiez la qualité des échanges : des comptes justes sont indispensables, mais leur utilité dépend aussi de la capacité à les expliquer au bon moment.
En résumé, le comptable assure le traitement rigoureux des opérations courantes, tandis que l’expert-comptable apporte un cadre professionnel réglementé et un regard de conseil sur les comptes. Les deux fonctions peuvent se compléter. Lorsque leurs rôles sont clairement définis, le dirigeant dispose de chiffres plus fiables et d’une base plus solide pour préparer ses décisions.