Comptabilité d’un avocat : les règles changent selon le statut, les flux et la TVA
La comptabilité d’un avocat ne consiste pas à enregistrer uniquement les honoraires et les dépenses. Elle doit tenir compte du statut d’exercice, du régime fiscal, de la TVA et de la séparation entre l’argent du cabinet et les fonds détenus pour les clients. Une organisation claire protège la trésorerie, facilite les déclarations et limite les erreurs lors de la reddition de comptes.
Partir du statut pour définir les obligations comptables
Les obligations diffèrent selon que l’avocat exerce en entreprise individuelle ou dans une société. Le statut juridique détermine en grande partie le régime fiscal, les documents à produire et le niveau de formalisme attendu lors de la clôture.
Quiz : Comptabilité de l'avocat
| Mode d’exercice | Logique comptable | Documents et déclarations usuels |
|---|---|---|
| Entreprise individuelle au micro-BNC | Suivi simplifié des encaissements et des dépenses | Livre des recettes, justificatifs et déclaration de revenus |
| Entreprise individuelle en déclaration contrôlée | Comptabilité de trésorerie, avec possibilité d’opter pour l’engagement | Livre-journal, registre des immobilisations et déclaration n° 2035 |
| SCP, SEL, SELARL ou autre société d’exercice | Comptabilité commerciale complète | Livre-journal, grand livre, bilan, compte de résultat, annexe et déclaration n° 2065 lorsque la société relève de l’impôt sur les sociétés |
Le micro-BNC : simple, mais pas toujours avantageux
Le régime micro-BNC convient aux professionnels dont les recettes restent sous le plafond applicable. Le seuil de 72 600 € est cité pour ce régime dans les informations disponibles. Le bénéfice imposable est calculé après un abattement forfaitaire de 34 %, soit une base représentant 66 % des recettes hors taxes.
Cette méthode évite de détailler les charges réelles. Elle peut toutefois devenir moins favorable lorsque le cabinet supporte des loyers, des abonnements, des déplacements, des cotisations ou des frais de sous-traitance importants. Le choix doit donc tenir compte du niveau réel des dépenses professionnelles et de la simplicité administrative recherchée.
La déclaration contrôlée : une vision plus fidèle du cabinet
En déclaration contrôlée, l’avocat déduit les charges professionnelles réellement engagées et déclare son résultat au moyen du formulaire n° 2035. Il doit suivre avec précision les recettes encaissées, les dépenses payées, les immobilisations et leurs amortissements.
La comptabilité de trésorerie rattache les opérations à leur date d’encaissement ou de décaissement. La comptabilité d’engagement, plus structurée, prend aussi en compte les créances acquises et les dettes certaines. Cette différence modifie la façon de suivre l’activité et de préparer la déclaration.
Tenir les bons registres sans attendre la clôture
Une comptabilité tenue au fil de l’eau est plus fiable qu’une reconstitution annuelle à partir des relevés bancaires. Elle permet de rapprocher chaque mouvement d’une facture, d’une note de frais, d’une convention d’honoraires ou d’un justificatif de règlement.
- Le livre des recettes retrace les honoraires encaissés, les provisions et leur origine.
- Le livre des dépenses rassemble les charges professionnelles justifiées et correctement catégorisées.
- Le registre des immobilisations et des amortissements suit les biens durables du cabinet, comme le matériel informatique ou le mobilier.
- Le livre-journal et le grand livre sont nécessaires en comptabilité commerciale et utiles pour contrôler les écritures.
- Les pièces justificatives doivent être conservées au moins six ans.
Le rapprochement bancaire mensuel est un contrôle simple et concret. Chaque ligne du compte professionnel doit trouver sa contrepartie comptable. Les écarts signalent souvent un règlement oublié, un prélèvement personnel, une facture non classée ou une écriture mal ventilée.
La gestion d’un cabinet alterne facturation, encaissement et règlements différés. Une facture peut être émise à une date, réglée plus tard, tandis qu’une provision transite entre-temps et que le dossier se termine encore après. Le solde bancaire ne suffit donc pas pour piloter l’activité.
Il faut suivre, dossier par dossier, les honoraires facturés, les encaissements attendus, les frais avancés et les montants à reverser. Cette lecture des flux évite de confondre une trésorerie momentanément élevée avec une somme réellement disponible pour le cabinet.
Honoraires, débours et fonds de tiers : tracer chaque flux à sa place
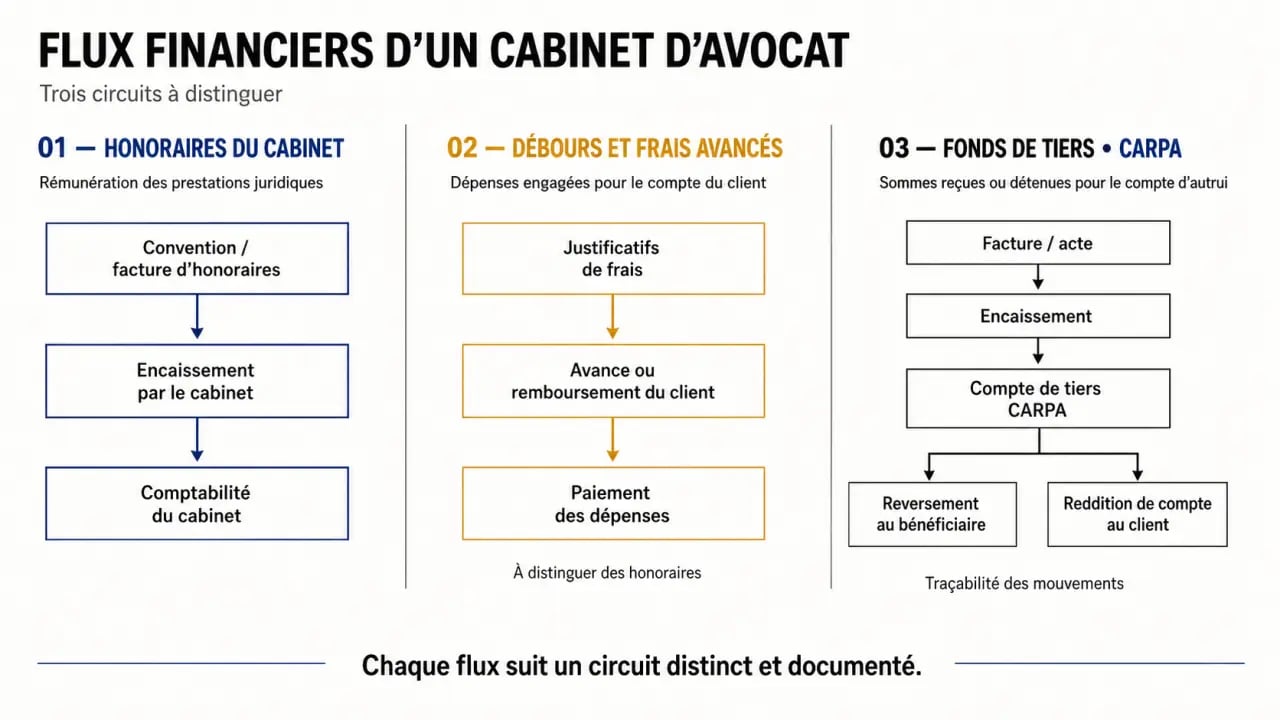
La distinction entre ces montants est centrale dans la comptabilité d’un avocat. Les honoraires rémunèrent la prestation juridique et constituent une recette du cabinet. Les débours correspondent à des frais avancés au nom et pour le compte du client. Lorsque les conditions requises sont réunies, ils ne doivent pas être assimilés à un produit ou à une charge ordinaire.
Provision, frais de tiers et reddition de compte
Une provision sur frais et honoraires doit pouvoir être reliée à une convention, à un dossier et à une facture ou à une reddition de compte. Les frais de greffe, d’huissier, d’expertise ou de déplacement demandent une ventilation précise. Certains sont refacturés comme frais, tandis que d’autres peuvent relever du mécanisme des débours.
Un compte de tiers, tel qu’un compte 467xxx, permet de suivre les sommes transitoires sans gonfler artificiellement le chiffre d’affaires. La traçabilité doit rester lisible jusqu’au règlement, au remboursement ou au reversement concerné.
Les frais d’actes et de contentieux peuvent notamment être suivis dans le compte 6227, tandis que les honoraires relèvent du compte 6226. Les cotisations et concours divers sont fréquemment associés au compte 6281, et les droits d’enregistrement ou timbres fiscaux au compte 6354. Le choix exact dépend de la nature de l’opération et du plan de comptes retenu par le cabinet.
CARPA : une séparation qui ne se négocie pas
Les fonds de tiers ne constituent pas la trésorerie du cabinet. Ils doivent être suivis séparément des fonds propres, dans le respect des règles de maniement des fonds et du fonctionnement du compte CARPA.
Chaque somme doit pouvoir être reliée à un client, à un dossier, à une origine, à une destination et à une reddition de compte. Un tableau de suivi des provisions, des règlements et des reversements complète utilement les écritures comptables. Il facilite aussi la vérification des soldes liés à chaque dossier.
TVA, facturation et encaissements : sécuriser le cycle des honoraires
Les prestations d’avocat relèvent en principe du taux normal de TVA de 20 %. La franchise en base peut s’appliquer sous conditions de chiffre d’affaires. Les seuils de 47 600 € et de 58 600 € sont notamment cités selon la période de référence.
Ces limites évoluent. Il convient donc de vérifier le seuil applicable avant d’émettre une facture sans TVA ou de modifier le paramétrage de facturation. Une erreur sur le régime applicable peut perturber les factures, les déclarations et le suivi des encaissements.
Une facture d’honoraires doit distinguer clairement la prestation, les frais facturés, les débours éventuels, la TVA et les sommes déjà versées à titre de provision. Cette présentation facilite le règlement du client et la réconciliation avec la banque.
Pour limiter les impayés, utilisez une numérotation continue, indiquez une date d’échéance et suivez les relances. Une revue mensuelle des factures non encaissées permet de repérer rapidement les retards et de ne pas confondre les montants facturés avec les sommes effectivement disponibles.
Logiciel ou expert-comptable : choisir le bon niveau d’accompagnement
Le recours à un expert-comptable n’est pas une obligation générale pour tenir la comptabilité d’un avocat. Il devient toutefois utile lorsque le cabinet exerce en société, emploie une équipe, gère un volume important de dossiers ou souhaite sécuriser ses déclarations et sa clôture annuelle.
Un logiciel de comptabilité adapté doit au minimum permettre la synchronisation bancaire, la catégorisation des opérations, l’archivage des justificatifs, la facturation, le suivi des encaissements, le rapprochement bancaire et l’édition de rapports. La télétransmission des déclarations peut compléter ces fonctions, mais elle ne remplace pas la vérification des règles fiscales ni le contrôle des flux CARPA.
La solution la plus efficace est souvent hybride. Le cabinet conserve la maîtrise des dossiers, des factures et des pièces, tandis qu’un expert-comptable spécialisé contrôle les écritures sensibles, prépare les déclarations et alerte sur les choix entre micro-BNC, déclaration contrôlée et exercice en société.
Cette organisation permet de rester autonome au quotidien tout en faisant relire les opérations les plus exposées aux erreurs. Le niveau d’accompagnement peut ainsi évoluer avec le statut du cabinet, le volume des dossiers et la complexité des flux à suivre.